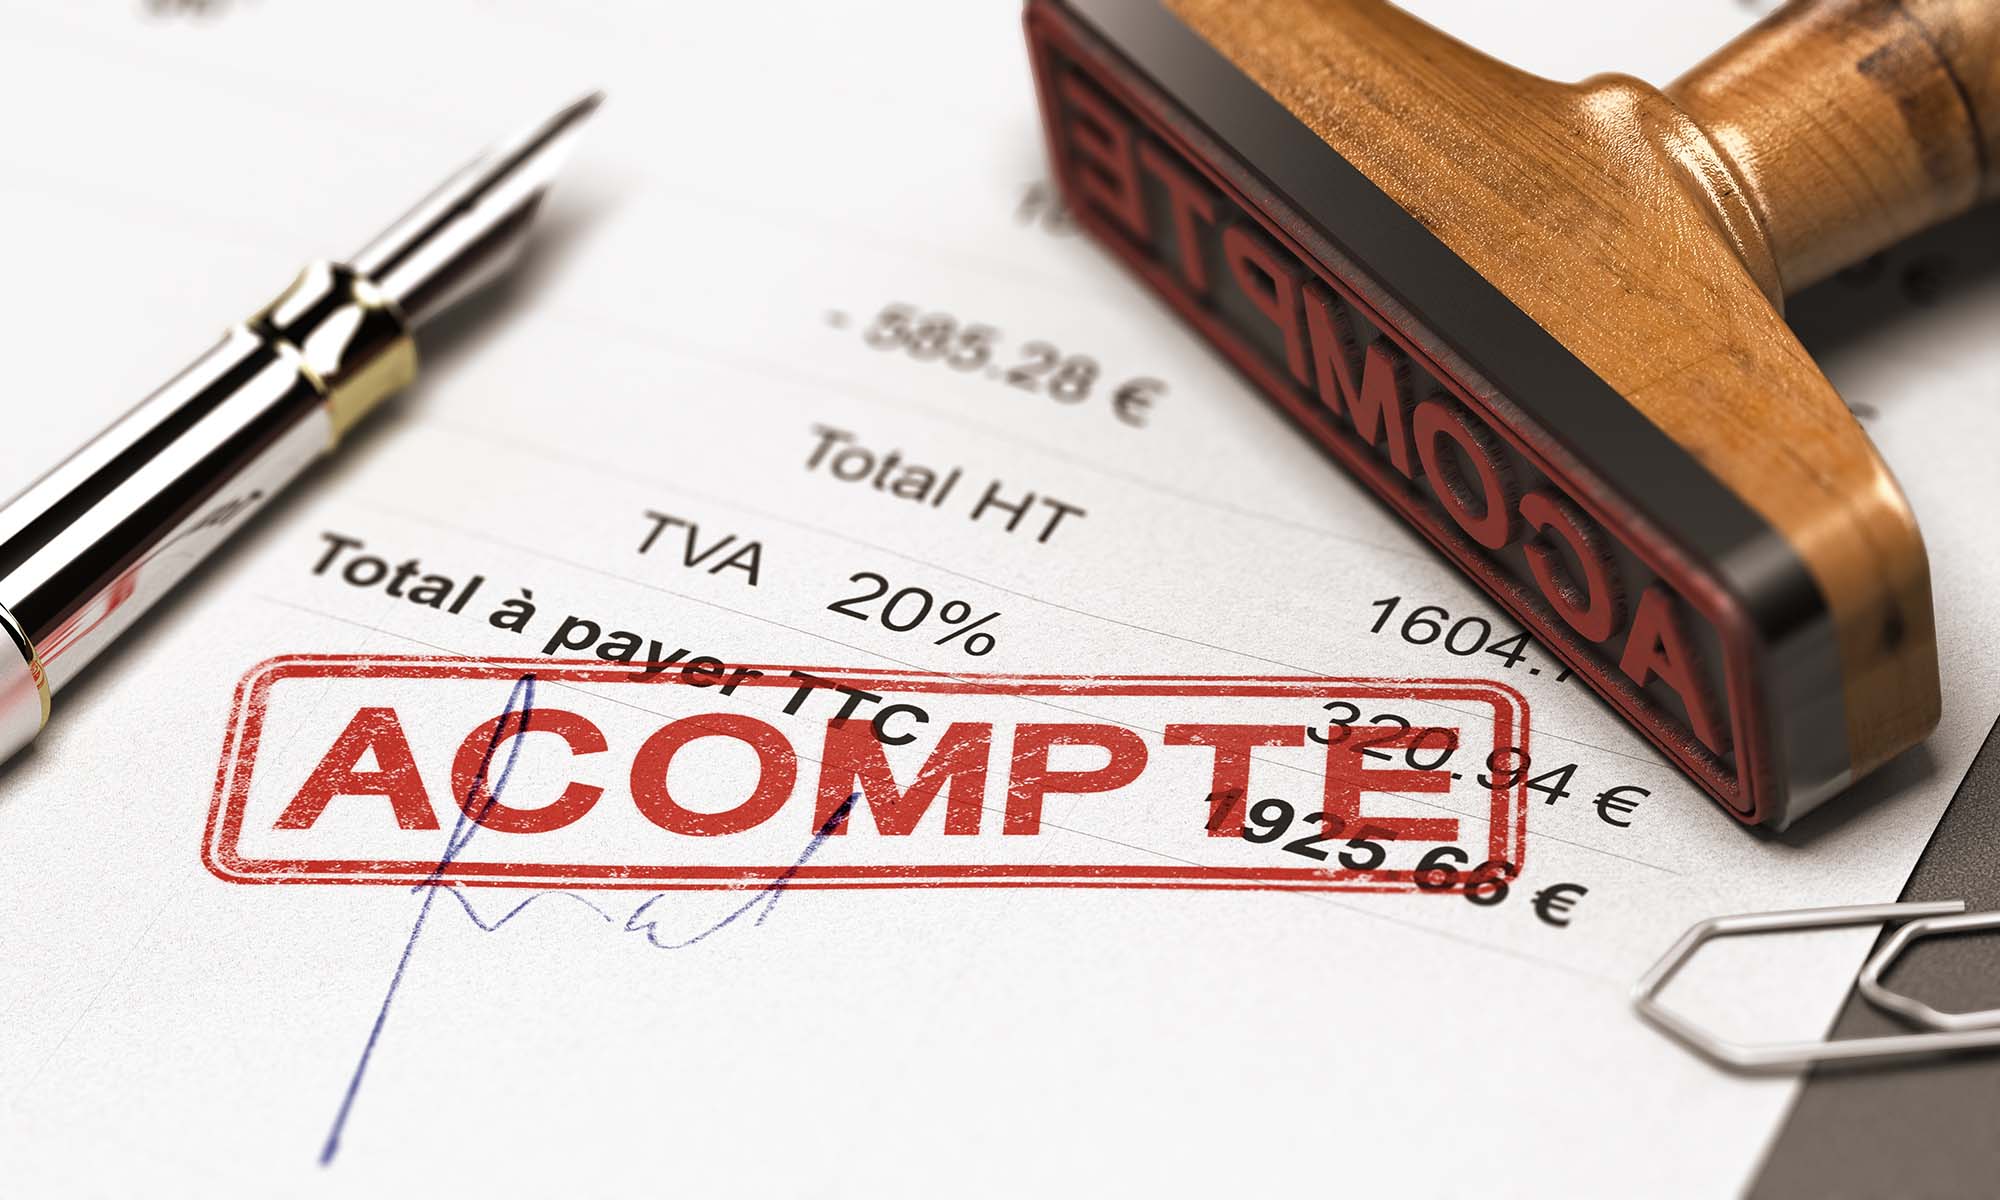
L’acompte, une pratique financière commune dans les transactions commerciales, joue un rôle crucial dans la gestion des flux de trésorerie et des relations inter-entreprises. Cette avance partielle sur un bien ou un service fournit des garanties financières pour les deux parties impliquées et peut aider à assurer une transaction en douceur. Dans l’économie moderne, les acomptes sont devenus un outil commercial essentiel, offrant des garanties financières aux vendeurs et aux acheteurs.
Définition d’un acompte ?
Un acompte est un paiement partiel effectué avant la réalisation d’une prestation ou la livraison d’un bien, permettant de couvrir des frais anticipés par le fournisseur. L’acompte représente un engagement ferme entre les parties et doit être comptabilisé. Il est souvent calculé comme un pourcentage (souvent 30%) du montant total de la commande. Le versement de l’acompte donne lieu à l’émission d’une facture d’acompte, qui atteste ce paiement partiel. La TVA sur l’acompte devient exigible dès son encaissement, et l’acompte sera déduit de la facture finale.
Qu’est ce que l’acompte ?
Dans le cadre d’une transaction commerciale, l’acompte est une somme d’argent payée à l’avance par l’acheteur à un vendeur pour un bien ou un service à venir. Cette somme est généralement un pourcentage du coût total de la transaction, bien que le montant précis puisse varier en fonction des conditions spécifiques de l’accord.
L’acompte sert à deux fins principales. D’abord, il offre une certaine garantie financière au vendeur. Si l’acheteur décide finalement de ne pas réaliser la transaction, le vendeur conserve l’acompte en guise de compensation pour le temps et les ressources investis dans la préparation de la vente. Ensuite, il sert à montrer la bonne foi de l’acheteur et son intention sérieuse de mener à bien la transaction.
Pourquoi faire une facture d’acompte ?
Faire une facture d’acompte est une pratique courante dans le monde des affaires et cela présente plusieurs avantages significatifs pour les vendeurs ainsi que pour les acheteurs.
- Sécurisation des transactions : l’un des avantages majeurs de la facture d’acompte est qu’elle offre une garantie pour les deux parties de la transaction. Pour le vendeur, elle assure un certain niveau de sécurité financière, car une partie du coût total du produit ou service est payée à l’avance. Pour l’acheteur, elle confirme leur engagement et réserve le produit ou le service.
- Amélioration du flux de trésorerie : du point de vue du vendeur, la facture d’acompte permet de recevoir de l’argent avant la livraison finale du bien ou du service. C’est particulièrement utile pour les entreprises qui ont besoin de financer des coûts initiaux importants pour fournir un produit ou service.
- Formalisation de l’engagement : l’acompte est également un moyen formel de définir et d’enregistrer les termes entre le vendeur et l’acheteur. Elle peut préciser le montant, la description du produit ou service, les modalités de paiement du solde et les conditions de remboursement de l’acompte en cas d’annulation de la commande.
- Respect des obligations légales et fiscales : dans de nombreux pays, la facturation est une obligation légale pour toutes les transactions commerciales. Elles permettent de tracer les revenus et les dépenses, ce qui est crucial pour la comptabilité, les déclarations fiscales et les audits. En outre, elles servent de preuves en cas de litige entre les parties.
- Planification et prévisions : enfin, l’issue d’une facture d’acompte peut aider les sociétés à planifier et à faire des prévisions financières plus précises. En sachant qu’une certaine somme d’argent sera reçue à l’avance, l’entreprise peut mieux planifier ses dépenses et investissements futurs.
L’importance de l’acompte pour les entreprises
L’acompte peut être un outil précieux pour les entreprises. Pour les vendeurs, recevoir cet argent peut aider à maintenir un flux de trésorerie stable, en particulier pour les transactions impliquant des biens ou des services de grande valeur ou nécessitant une longue période de préparation. L’acompte permet de couvrir les coûts initiaux associés à la fourniture du produit ou service.
Pour les acheteurs, le versement d’un acompte peut leur permettre de sécuriser des biens ou services précieux ou très demandés. En payant cette avance, ils démontrent leur engagement à réaliser la transaction, ce qui peut les aider à obtenir une priorité sur les autres acheteurs potentiels.
Les considérations légales
Cependant, il est important de noter que l’acompte comporte également des implications légales. Dans la plupart des juridictions, il crée un contrat légal entre l’acheteur et le vendeur. Si l’une ou l’autre des parties ne respecte pas ses obligations, elle pourrait être tenue responsable. Par exemple, si le vendeur est incapable de fournir le bien ou le service, il pourrait être tenu de rembourser l’acompte, avec d’éventuelles pénalités supplémentaires.
Acompte et affacturage
Dans certains domaines comme le BTP, le fractionnement est couramment utilisé. Le fournisseur ou le prestataire demande un acompte de 20 % puis un paiement de 40 % à la livraison et un règlement de 40 % à l’échéance. Dans ce processus d’affacturage, les factors rencontrent des difficultés, car elles doivent prendre position à chaque étape pour valider un versement.
Comme les acomptes ne peuvent pas être financés, l’affactureur peut fournir un financement dès que la fabrication ou la production est lancée. Bien évidemment pour débloquer les fonds, le factor demandera des justificatifs à chaque étape.
L’assurance Crédit : une alternative à l’acompte pour la gestion du risque d’impayés
La gestion du risque d’impayés est un défi majeur pour toutes les entreprises. Traditionnellement, l’une des stratégies utilisées pour gérer ce risque est la demande d’un acompte, qui assure une certaine sécurité financière avant la réalisation d’une vente. Cependant, la mise en place de l’assurance crédit offre désormais une alternative efficace, qui pourrait même supprimer la nécessité de demander une somme.
Comprendre l’Assurance Crédit
L’assurance crédit est une forme de protection qui permet aux entreprises de couvrir leurs risques d’impayés. En cas de non-paiement par le client, l’assureur rembourse un pourcentage du montant dû, permettant ainsi à la structure de minimiser ses pertes. Cette garantie protège non seulement l’assuré contre les défaillances financières potentielles de ses clients, mais elle fournit également une tranquillité d’esprit qui permet aux sociétés de se concentrer sur la croissance et le développement.
L’assurance crédit comme alternative à l’acompte
Traditionnellement, les acomptes servent de garantie pour les entreprises, leur assurant un revenu initial et réduisant le risque d’impayés. Cependant, demander un somme peut parfois freiner les clients potentiels et rendre la société moins compétitive, surtout dans des secteurs où la demande d’une garantie n’est pas la norme. En souscrivant à une assurance crédit, les établissements peuvent éliminer le besoin d’un acompte tout en se protégeant contre le risque d’impayés. Cela peut faciliter les transactions commerciales en rendant le processus plus fluide pour les clients, tout en assurant la sécurité financière de l’activité.
De plus, l’assurance crédit offre souvent des services additionnels, comme l’évaluation de la solvabilité des clients et le suivi des créances. Ces services peuvent aider les entreprises à gérer plus efficacement leurs risques financiers et à prendre des décisions commerciales éclairées. Bien que l’assurance crédit offre une alternative intéressante à l’acompte, il est important de tenir compte de certains facteurs. Premièrement, l’assurance crédit a un coût, qui doit être pesé contre les avantages qu’elle offre. Deuxièmement, toutes les créances ne sont pas nécessairement couvertes par l’assurance, donc une évaluation du niveau de couverture est nécessaire.
Quelle est la différence entre un acompte et les arrhes ?
Un acompte et des arrhes diffèrent principalement en termes d’engagement et de conséquences en cas de rétractation. Lorsque vous versez un acompte, cela engage fermement les deux parties à respecter le contrat : ni l’acheteur ni le vendeur ne peuvent se désengager sans l’accord de l’autre. En revanche, les arrhes offrent plus de flexibilité. Si l’acheteur décide d’annuler la commande, il perd simplement l’argent versées. Si le vendeur annule, il doit rembourser le double des sommes versées. Ainsi, l’acompte scelle une obligation contractuelle définitive, tandis que les arrhes permettent une rétractation moyennant certaines pénalités. Si aucune mention spécifique n’est faite, la somme versée est généralement considérée comme des arrhes par défaut.
Comment déterminer le montant d’un acompte ?
Il n’existe pas de pourcentage d’acompte adapté à toutes les transactions. Le bon niveau dépend à la fois du coût engagé par le fournisseur, du montant de la commande, de la durée nécessaire à son exécution et du risque présenté par le client.
Pour déterminer le montant à demander, l’entreprise peut notamment prendre en compte :
- les achats de matières premières ou de marchandises nécessaires à la commande ;
- les heures de travail ou frais de production engagés avant la livraison ;
- le caractère spécifique ou difficilement revendable du produit fabriqué ;
- la durée séparant la commande du paiement final ;
- la solvabilité et l’historique de paiement du client ;
- le montant total de l’encours déjà existant sur cet acheteur ;
- la garantie éventuellement disponible auprès d’un assureur-crédit.
L’objectif est de trouver un équilibre. Un acompte trop faible peut laisser l’entreprise financer seule une part importante de la commande. A l’inverse, une demande trop élevée peut devenir un frein commercial, notamment lorsque les concurrents proposent des conditions de paiement plus souples.
Acompte et assurance-crédit : deux protections qui peuvent être complémentaires
L’acompte et l’assurance-crédit ne doivent pas nécessairement être opposés. Dans de nombreuses transactions B2B, les deux outils peuvent être utilisés simultanément car ils ne couvrent pas exactement le même besoin.
L’acompte apporte immédiatement de la trésorerie et réduit le montant que le fournisseur doit financer avant la livraison. L’assurance-crédit protège, dans les conditions du contrat, le solde de la créance restant à payer par le client.
Prenons l’exemple d’une commande de 100 000 € pour laquelle le fournisseur obtient un acompte de 30 000 €. Son exposition commerciale résiduelle n’est plus de 100 000 €, mais de 70 000 € une fois l’acompte encaissé. C’est notamment ce solde restant à payer qu’il convient d’examiner au regard de la garantie accordée sur l’acheteur.
Cette combinaison peut être particulièrement pertinente lorsqu’une commande nécessite des dépenses importantes avant livraison tout en laissant subsister un montant significatif payable à terme.
Comment sécuriser le solde restant après le versement de l’acompte ?
Recevoir un acompte réduit le risque mais ne le supprime pas. Lorsqu’un client verse 20 %, 30 % ou 40 % d’une commande, le fournisseur reste exposé sur toute la partie qui sera réglée ultérieurement.
Avant d’accorder un délai de paiement sur ce solde, il est donc utile de vérifier :
- la solvabilité actuelle du client ;
- son comportement de paiement ;
- le montant du solde restant dû ;
- les autres factures déjà en cours sur ce même acheteur ;
- la limite de garantie disponible en assurance-crédit ;
- la date à laquelle le paiement final devra intervenir.
Cette analyse est d’autant plus importante que la commande est élevée. Une entreprise peut avoir sécurisé ses coûts de démarrage grâce à l’acompte tout en restant exposée à une perte importante si le client devient insolvable avant le paiement du solde.
Nouvel acheteur : faut-il demander un acompte dès la première commande ?
Un nouveau client présente une difficulté particulière : l’entreprise ne dispose encore d’aucun historique de paiement avec lui. Une première commande importante assortie d’un règlement à 60 jours revient pourtant à lui accorder immédiatement un crédit fournisseur parfois conséquent.
Dans ce contexte, plusieurs approches peuvent être combinées :
- obtenir des renseignements commerciaux sur l’entreprise ;
- demander une garantie auprès de l’assureur-crédit avant d’accepter la commande ;
- limiter le montant de la première opération ;
- demander un acompte ;
- réduire le délai accordé pour le paiement du solde ;
- augmenter progressivement l’encours lorsque le client démontre sa capacité à payer régulièrement.
Cette approche progressive permet de développer la relation commerciale sans prendre, dès la première transaction, un risque disproportionné par rapport à la marge attendue.
Que faire lorsque la garantie de l’assureur-crédit est inférieure au montant de la commande ?
Une difficulté fréquente apparaît lorsqu’une entreprise obtient une commande supérieure à la limite de crédit accordée par son assureur. Supposons qu’un client passe une commande de 120 000 € alors que la garantie disponible est limitée à 80 000 €. Accepter simplement un paiement intégral à terme peut laisser une partie importante de l’opération hors du niveau de couverture disponible.
Plusieurs solutions peuvent alors être étudiées :
- demander une augmentation de la garantie ;
- obtenir un acompte permettant de réduire l’encours restant ;
- fractionner les livraisons et les paiements ;
- demander le règlement comptant de la partie dépassant le niveau de risque accepté ;
- réduire temporairement les autres encours détenus sur ce client.
L’acompte devient alors un véritable outil de gestion du risque client. Il ne sert plus uniquement à financer les dépenses de démarrage : il permet également de rapprocher l’exposition réelle du fournisseur du montant de garantie disponible.
Acompte et vente à l’export : pourquoi la prudence est-elle renforcée ?
Demander un acompte est particulièrement fréquent dans le commerce international, notamment lorsqu’une entreprise travaille pour la première fois avec un acheteur étranger ou lorsque la commande nécessite une fabrication spécifique. Mais un acompte ne protège que la partie déjà encaissée. Le fournisseur doit encore apprécier le risque portant sur le solde de la transaction.
Pour une vente export, plusieurs éléments supplémentaires doivent être examinés :
- la solvabilité de l’acheteur étranger ;
- son historique de paiement ;
- le risque économique et politique du pays ;
- les possibilités de transfert des fonds ;
- la devise de facturation ;
- la durée du crédit accordé ;
- le montant restant dû après l’acompte.
L’assurance-crédit peut alors compléter l’acompte en couvrant, selon la police souscrite et les garanties accordées, certains risques de non-paiement portant sur la créance restant à encaisser.
Le paiement par étapes : une solution pour limiter progressivement le risque
Pour les contrats longs ou les commandes de montant élevé, demander un seul acompte au démarrage puis attendre le paiement intégral du solde n’est pas toujours la solution la plus sécurisante. Il peut être préférable de prévoir contractuellement plusieurs échéances correspondant à l’avancement réel de la prestation : acompte à la commande, règlement à une étape de fabrication, paiement à la livraison puis solde final.
Ce fractionnement présente plusieurs avantages :
- il réduit le montant de trésorerie avancé par le fournisseur ;
- il évite l’accumulation d’une créance très importante en fin de contrat ;
- il permet de contrôler régulièrement la capacité du client à respecter ses engagements ;
- il facilite la détection rapide d’une dégradation du comportement de paiement ;
- il peut permettre d’adapter les conditions des étapes suivantes en cas de difficulté.
Pour être efficace, l’échéancier doit être défini dès la négociation commerciale et faire correspondre aussi précisément que possible les paiements aux différentes étapes de réalisation du contrat.
L’acompte peut-il devenir un outil de credit management ?
Oui. Dans une politique de crédit client structurée, le niveau d’acompte peut être adapté au risque présenté par chaque acheteur au lieu d’appliquer systématiquement les mêmes conditions commerciales à tous les clients.
Un client ancien, financièrement solide, disposant d’un bon historique de paiement et d’une garantie suffisante peut bénéficier de conditions plus souples. A l’inverse, un nouveau client, un acheteur dont la situation se dégrade ou une commande exceptionnellement élevée peuvent justifier un acompte plus important.
Le commercial, le credit manager et la direction financière peuvent ainsi utiliser plusieurs paramètres pour construire les conditions de paiement :
- montant de l’acompte ;
- durée du crédit accordé ;
- plafond d’encours interne ;
- limite accordée par l’assureur-crédit ;
- fractionnement éventuel des livraisons ;
- modalités de règlement du solde.
L’acompte devient alors un élément d’une politique globale de maîtrise du poste clients, et non une simple habitude de facturation.
FAQ : questions et réponses
Pour aller plus loin, voici les réponses aux questions pratiques que peuvent se poser les dirigeants, DAF, credit managers et responsables commerciaux lorsqu’ils souhaitent utiliser l’acompte pour sécuriser leurs ventes.
Quel pourcentage d’acompte demander à un nouveau client ?
Il n’existe pas de pourcentage universel. Le montant doit être adapté au coût que l’entreprise engage avant la livraison, à la taille de la commande, à la solvabilité du client et au niveau de risque qu’elle accepte de conserver. Pour un nouveau client, il peut être prudent de demander un acompte plus élevé que pour un acheteur ancien dont le comportement de paiement est parfaitement connu.
L’acompte réduit-il le montant du risque à garantir en assurance-crédit ?
Oui, dès lors qu’il a effectivement été encaissé, l’acompte réduit le montant restant dû par le client. Une commande de 100 000 € avec 30 000 € d’acompte laisse, en principe, un solde commercial de 70 000 € à encaisser. Il convient toutefois de contrôler l’ensemble de l’encours détenu sur cet acheteur et les conditions précises du contrat d’assurance-crédit.
Peut-on assurer uniquement le solde restant après l’acompte ?
L’assurance-crédit porte sur les créances entrant dans le champ de la police et dans les limites de garantie accordées. Lorsqu’un acompte a déjà été encaissé, le risque de non-paiement concerne principalement le montant restant à recevoir. L’indemnisation éventuelle dépend cependant toujours des dispositions du contrat, de la garantie disponible et du respect des obligations de l’assuré.
Que faire si un bon client refuse soudainement de verser un acompte ?
Il faut d’abord comprendre la raison de ce changement. Le refus peut être lié à une négociation commerciale, à une modification de ses procédures internes ou à une tension de trésorerie. Si le montant de la commande est important, il peut être utile de vérifier à nouveau sa solvabilité et la garantie disponible avant d’accepter de financer intégralement la transaction jusqu’à son échéance.
Faut-il augmenter l’acompte lorsque l’assureur-crédit réduit sa garantie ?
Cela peut être une solution. Une réduction de garantie constitue une information à prendre en compte dans la politique de crédit. L’entreprise peut demander un acompte plus élevé, réduire les délais de paiement, limiter les nouvelles commandes ou demander une révision de la garantie. L’objectif est d’éviter que l’encours non couvert devienne disproportionné.
Un acompte suffit-il à protéger l’entreprise contre un impayé ?
Non. L’acompte sécurise uniquement la somme déjà encaissée. Si le client doit encore régler une partie importante après la livraison ou la réalisation de la prestation, le fournisseur reste exposé sur ce solde. C’est pourquoi l’acompte peut être complété par une analyse de solvabilité, une assurance-crédit ou d’autres moyens de sécurisation du paiement.
Est-il préférable de demander un gros acompte ou plusieurs paiements intermédiaires ?
Cela dépend du contrat et de son cycle d’exécution. Pour une opération longue, plusieurs paiements liés à des étapes précises peuvent être plus adaptés qu’un acompte unique suivi d’un solde très important. Cette organisation permet de financer progressivement les coûts engagés et d’éviter qu’une créance trop élevée ne s’accumule en fin de prestation.
Que faire si une commande dépasse largement la garantie accordée sur le client ?
Il est préférable de traiter le problème avant d’accepter ou de livrer la commande. L’entreprise peut demander une augmentation de garantie, négocier un acompte, fractionner l’opération ou demander le paiement comptant de la partie excédentaire. Accepter sans analyse un dépassement important revient à conserver volontairement une partie du risque à sa charge.
Un acompte est-il particulièrement recommandé pour une fabrication sur mesure ?
Oui, il peut être particulièrement utile lorsque le fournisseur doit engager des dépenses importantes pour fabriquer un produit spécifique difficilement revendable à un autre client. L’acompte permet de financer une partie de ces coûts et de matérialiser l’engagement de l’acheteur. Le montant du solde restant à payer doit néanmoins continuer à être surveillé.
Comment choisir entre acompte, paiement comptant et assurance-crédit ?
Ces solutions ne répondent pas exactement au même besoin. Le paiement comptant supprime pratiquement le crédit accordé au client. L’acompte réduit l’exposition et apporte de la trésorerie avant le règlement final. L’assurance-crédit permet de conserver des conditions commerciales à terme tout en couvrant certains risques d’impayés dans les limites du contrat. Le choix dépend de la solvabilité du client, de la concurrence, de la marge réalisée, du montant de la commande et de la capacité de l’entreprise à supporter une perte.
Articles similaires :


Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


