
Un agrément en assurance-crédit correspond à une acceptation par l’assureur crédit de la prise en charge de la couverture sur un acheteur.
Il peut parfois comporter une limite, c’est ce qu’on appelle le plafond d’agrément.
Définition d’un agrément
Définition d’un agrément : c’est un montant de couverture maximal de risque garantit par l’assureur crédit, pour une période et sur un acheteur ou un portefeuille clients. C’est une acceptation de la société d’assurance crédit sur montant maximum qu’il peut garantir sur un client. Ce montant est calculé à partir d’un arbitrage basé sur une analyse financière. Il peut évoluer par une demande « d’augmentation » ou une « de suppression » de l’agrément à l’initiative de l’assuré ou une « assignation de dénonciation » par la compagnie d’assurance.
On utilise le DRA (Debtor Risk Assessment – Evaluation du risque acheteur) pour suivre les risques des portefeuilles des acheteurs. C’est à partir du DRA que la compagnie va définir le montant de l’agrément.
Les demandes se font toujours sur un numéro d’identification. En France, les assureurs crédit utilisent le numéro de Siren et pour l’international.
Agrément de garantie
Dans un contrat d’assurance-crédit, le terme généralement utilisé est l’agrément de garantie. En cas de dépassement, l’entreprise sera indemnisée seulement jusqu’à hauteur des accréditements accordés. Il est donc important de bien surveiller le montant des garanties accordé par l’assureur crédit pour être certain d’éviter les dépassements. Si vous avez besoin d’une limite plus importante, il est possible de demander à votre courtier ou directement à votre compagnie d’assurance crédit une réévaluation de la limitation via une demande d’insistance.
En factoring, la société d’affacturage peut dans certains cas financer le dépassement du montant de garantie. C’est le cas lorsque, l’affactureur juge que le risque d’insolvabilité du débiteur est réduit ou que le montant financé représente une faible partie du poste clients.
Annulation d’agrément
Suivant l’évolution de la situation de l’entreprise du client, l’accord sur la garantie peut être supprimer, on parle alors d’annulation d’agrément. La résiliation des approbations de la compagnie intervient quand l’évolution de l’entreprise est trop dégradée par rapport à un certain nombre de critères : situation financière de la société, évolution économique du secteur d’activité, situation financière et politique d’un pays où est située l’entreprise.
Résiliation
La résiliation d’agrément consiste à ramener à zéro le montant de la garantie sur un client en tenant compte de l’évolution de nouveaux facteurs :
- économiques et financiers du client.
- du secteur d’activité.
- des conditions financières et politiques du pays de situation.
Sachez que les couvertures tombent automatiquement dès la survenance d’une insolvabilité déclarée d’une entreprise. Généralement les compagnies facturent des frais pour chaque demande de limite de crédit, sauf en cas de demande d’augmentation d’une limitation de crédit agréée. Si ces décisions d’annulation ou de diminution d’agrément survient lors de commandes en cours, vous pouvez demander à votre assureur crédit d’examiner à nouveau la situation pour couvrir ces commandes.
L’importance de la gestion proactive des agréments
Il est essentiel pour les entreprises de suivre régulièrement l’évolution de leurs agréments d’assurance-crédit afin de prévenir tout risque de dépassement de couverture et d’annulation soudaine. Une gestion proactive, en collaboration avec l’assureur crédit ou un courtier, permet d’ajuster les limites en fonction de la solvabilité des clients et de l’évolution des marchés. Dans un environnement économique souvent imprévisible, cette surveillance continue est un atout stratégique pour sécuriser les transactions commerciales et protéger la santé financière de l’entreprise.
De plus, en cas de dépassement, l’affacturage peut offrir une solution de financement complémentaire, garantissant ainsi la fluidité des opérations tout en minimisant les risques. Il est donc recommandé de combiner ces deux outils pour une gestion optimisée des créances clients.
Comment calculer le bon montant d’agrément pour un client ?
Le montant d’agrément ne doit pas être déterminé uniquement à partir du chiffre d’affaires annuel réalisé avec le client. L’entreprise doit surtout chercher à connaître le niveau maximal d’encours qu’elle peut atteindre sur cet acheteur.
Pour calculer ce besoin, il faut prendre en compte :
- les factures échues qui restent à payer ;
- les factures non échues ;
- les commandes déjà acceptées qui vont prochainement être livrées ou facturées ;
- les délais de paiement accordés au client ;
- son comportement réel de règlement ;
- les éventuelles pointes saisonnières de chiffre d’affaires.
Une entreprise qui facture 50 000 € par mois à un client réglant à 60 jours peut ainsi avoir besoin d’une garantie très supérieure à 50 000 €. L’agrément doit être dimensionné par rapport au découvert maximal prévisible, et non au montant moyen d’une facture.
Il est également préférable de conserver une marge raisonnable pour éviter qu’une commande exceptionnelle ou un léger retard de paiement ne provoque immédiatement un dépassement de garantie.
Bien identifier l’acheteur avant de demander un agrément
L’agrément est accordé sur une entité juridique précise. Une erreur d’identification peut donc avoir des conséquences importantes au moment d’un sinistre.
En France, le numéro SIREN constitue la référence la plus fiable pour identifier l’entreprise sur laquelle la garantie est demandée. A l’international, l’identifiant utilisé dépend du pays et des informations disponibles.
Cette vérification est particulièrement importante lorsque l’entreprise travaille avec :
- plusieurs sociétés appartenant au même groupe ;
- des filiales portant des noms commerciaux proches ;
- un établissement secondaire rattaché à une autre société ;
- un client étranger disposant de plusieurs entités juridiques ;
- une société ayant récemment changé de dénomination ou de structure.
Le fait qu’une société appartienne à un groupe important ne signifie pas que l’agrément obtenu sur une filiale couvre automatiquement les créances émises sur une autre entité du groupe. Il faut toujours vérifier que la facture est établie sur l’acheteur effectivement garanti.
Que signifie un agrément partiel ?
L’assureur-crédit n’est pas obligé d’accepter la totalité du montant demandé. Après analyse de l’acheteur, il peut accorder une limite inférieure au besoin exprimé par l’entreprise.
Par exemple, une société peut demander une couverture de 150 000 € et obtenir un agrément limité à 100 000 €. Elle peut continuer à commercer au-delà de ce montant, mais elle doit alors mesurer précisément la partie de son exposition qui ne bénéficie pas de la même protection.
Face à un agrément partiel, plusieurs solutions peuvent être envisagées :
- demander une nouvelle étude avec des informations complémentaires ;
- réduire l’encours accordé au client ;
- demander un acompte ;
- raccourcir le délai de paiement ;
- fractionner les commandes et les livraisons ;
- étudier, lorsqu’elle existe, une garantie complémentaire.
Un agrément partiel n’est donc pas nécessairement un refus commercial. C’est avant tout une indication sur le niveau de risque que l’assureur accepte de prendre.
Agrément et commandes en cours : attention au risque avant même la facturation
Pour surveiller correctement son risque, il ne faut pas attendre que toutes les factures soient émises. Une commande importante peut déjà augmenter fortement l’exposition future de l’entreprise.
Supposons qu’un client présente actuellement 70 000 € de factures impayées ou non échues et qu’une nouvelle commande de 60 000 € soit prête à être livrée. Avec un agrément de 100 000 €, l’entreprise doit examiner la situation avant d’effectuer automatiquement la nouvelle livraison. Cette problématique est encore plus importante lorsque la fabrication nécessite plusieurs semaines ou plusieurs mois. L’entreprise peut avoir engagé des matières premières, de la main-d’œuvre et des frais importants avant même de disposer d’une créance facturée.
Certains contrats peuvent prévoir une garantie du risque de fabrication. Il convient alors de vérifier précisément son périmètre, son montant et les conditions dans lesquelles elle intervient.
Qu’est-ce que la couverture en non-dénommé ?
Toutes les polices d’assurance-crédit n’imposent pas nécessairement une demande individuelle d’agrément pour chaque petit acheteur. Certains contrats prévoient une couverture en non-dénommé pour les clients dont l’encours reste inférieur à un montant défini.
Dans ce cas, l’entreprise peut bénéficier d’une garantie dans les limites prévues par son contrat sans demander systématiquement un agrément nominatif à l’assureur.
Cette couverture peut notamment être subordonnée à des règles portant sur :
- le montant maximal d’encours autorisé ;
- l’expérience de paiement avec l’acheteur ;
- l’absence d’incident connu ;
- les informations financières disponibles ;
- le pays dans lequel se situe l’acheteur ;
- les délais de paiement accordés.
Les modalités varient selon les contrats. Il est donc essentiel de connaître précisément les règles de couverture automatique avant de considérer un acheteur comme garanti.
Comment réagir à une réduction ou une suppression d’agrément ?
Une diminution de garantie constitue un signal qu’il ne faut pas traiter comme une simple formalité administrative. Elle signifie que l’assureur a réévalué le niveau de risque qu’il accepte de supporter.
Dès réception de la décision, l’entreprise doit rapprocher le nouvel agrément de son exposition réelle et identifier :
- les factures déjà émises ;
- les factures échues ;
- les commandes en cours ;
- les marchandises prêtes à être expédiées ;
- les nouvelles commandes qui n’ont pas encore été exécutées.
Il faut également vérifier la date d’effet de la décision et les dispositions particulières du contrat. Les créances nées avant la réduction et les ventes réalisées après celle-ci peuvent ne pas être traitées de la même manière.
Le credit manager ou le dirigeant peut alors décider de réduire les nouvelles livraisons, obtenir un paiement anticipé, demander un acompte ou solliciter une nouvelle analyse de l’acheteur.
Agrément, assurance-crédit et affacturage : trois notions à ne pas confondre
L’agrément détermine le niveau de risque que l’assureur-crédit accepte de couvrir sur un acheteur. L’affacturage répond principalement à un autre besoin : transformer les factures en trésorerie avant leur échéance.
Une facture peut ainsi être finançable par un factor sans que l’intégralité de son montant soit nécessairement garantie contre l’insolvabilité du client. A l’inverse, une entreprise peut bénéficier d’un agrément d’assurance-crédit sans avoir besoin de financer immédiatement la créance.
Lorsque les deux solutions sont combinées, il convient de suivre séparément :
- le montant de l’agrément accordé sur l’acheteur ;
- le montant réellement garanti ;
- le montant des factures remises au factor ;
- le montant effectivement financé ;
- la part du risque éventuellement conservée par l’entreprise.
Cette distinction permet d’éviter une erreur fréquente : considérer qu’une facture financée est automatiquement garantie à 100 % contre l’impayé.
FAQ : questions et réponses
Pour mieux piloter vos garanties clients, voici les réponses aux questions pratiques qui se posent lorsqu’une entreprise demande, utilise ou doit adapter un agrément d’assurance-crédit.
Un agrément signifie-t-il que je peux vendre sans risque jusqu’au montant accordé ?
Non. L’agrément constitue une limite de couverture et non une garantie absolue de paiement. Pour bénéficier d’une indemnisation, l’entreprise doit également respecter les autres conditions de son contrat : nature des créances couvertes, délais de paiement, déclarations d’impayés, absence de litige et procédures prévues par la police. L’agrément est donc une condition importante de la couverture, mais il ne doit jamais être analysé isolément.
Faut-il demander un agrément égal au chiffre d’affaires annuel réalisé avec le client ?
Non. Le besoin doit surtout correspondre à l’encours maximal susceptible d’exister simultanément sur le client. Il faut prendre en compte les factures échues et non échues, les commandes en cours ainsi que le comportement réel de paiement. Un client générant 500 000 € de chiffre d’affaires annuel peut par exemple ne nécessiter qu’une fraction de ce montant en garantie si les factures sont réglées régulièrement et rapidement.
Que faire si mon encours dépasse temporairement l’agrément accordé ?
Il est préférable de réagir avant que le dépassement ne devienne important. L’entreprise peut demander une augmentation de la limite, réduire les nouvelles livraisons, obtenir un acompte ou accélérer le règlement de certaines factures. La partie du risque située au-delà de la limite peut ne pas bénéficier de la même couverture. Les modalités exactes d’indemnisation doivent être vérifiées dans le contrat.
Puis-je demander une augmentation d’agrément avant d’accepter une grosse commande ?
Oui, et c’est même préférable lorsque la nouvelle commande risque de faire dépasser la limite existante. Il est utile d’effectuer la demande avant la livraison en indiquant le montant de l’opération, les conditions de paiement et, si possible, les éléments permettant de justifier l’augmentation du besoin. L’assureur pourra alors réexaminer la situation financière de l’acheteur et accepter, réduire ou refuser la demande.
Que se passe-t-il si l’agrément a été demandé sur la mauvaise société d’un groupe ?
C’est un point particulièrement sensible. La garantie est rattachée à l’entité juridique identifiée dans la décision de l’assureur. Si la facture est émise sur une autre société du groupe, il ne faut pas supposer que l’agrément s’applique automatiquement. Il est donc essentiel de vérifier le SIREN ou l’identifiant étranger du client facturé avant la demande de couverture.
Une réduction d’agrément signifie-t-elle que mon client va déposer le bilan ?
Non. Une réduction signifie que l’assureur souhaite diminuer son exposition sur cet acheteur compte tenu des informations dont il dispose. Elle peut résulter de l’évolution financière du client, de son secteur, de son comportement de paiement, du contexte économique ou du risque pays. Ce n’est pas la preuve qu’une défaillance va intervenir, mais c’est un signal qui doit conduire l’entreprise à réexaminer son propre niveau de risque.
Une commande passée avant l’annulation d’un agrément reste-t-elle automatiquement couverte ?
Pas nécessairement. Il faut examiner la date d’effet de la décision, la date de la commande, la date de livraison et les conditions particulières de la police. La situation peut également être différente lorsque le contrat comprend une garantie du risque de fabrication. Lorsqu’une réduction ou une annulation intervient alors qu’une commande importante est en cours, il est préférable de contacter immédiatement l’assureur ou le courtier avant de poursuivre l’exécution.
Doit-on demander un agrément nominatif pour tous les petits clients ?
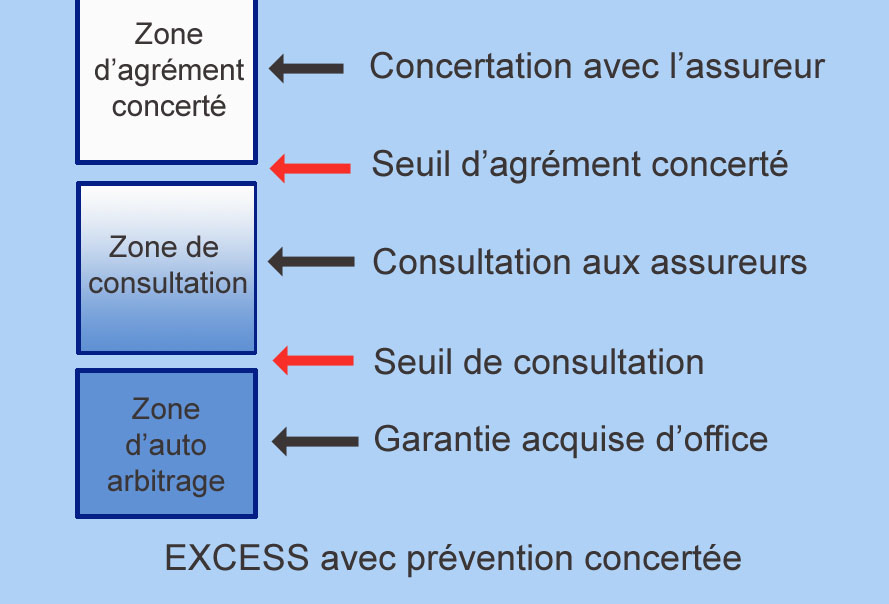
Pas toujours. Certains contrats prévoient une couverture en non-dénommé ou un mécanisme d’auto-arbitrage permettant de couvrir certains acheteurs sans demande nominative systématique, dans une limite définie et sous réserve de respecter plusieurs conditions. Le seuil, les règles d’expérience de paiement et les critères d’éligibilité dépendent de la police souscrite.
Le factor peut-il continuer à financer un client dont l’agrément d’assurance-crédit a été réduit ?
Cela peut être possible selon le contrat d’affacturage et l’analyse réalisée par le factor. Il faut cependant distinguer le financement de la facture et la garantie contre l’insolvabilité du débiteur. Le factor peut accepter de financer tout ou partie d’une créance tout en laissant une partie du risque à la charge de l’entreprise. Une réduction d’agrément doit donc conduire à vérifier simultanément les conditions de financement et de couverture.
Comment gérer les agréments lorsque les ventes sont très saisonnières ?
Il faut dimensionner la garantie en fonction du pic d’encours et non de la moyenne annuelle. Une entreprise réalisant une grande partie de ses ventes sur quelques mois peut voir son exposition sur un client doubler ou tripler pendant cette période. Les demandes d’augmentation doivent donc être anticipées avant le pic d’activité, en tenant compte des commandes prévues, des délais de paiement et du comportement de règlement habituel de l’acheteur.
Articles similaires :

Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


