L’assurance crédit s’appuie sur la connaissance de l’analyse du risque clients. L’arbitrage consiste pour l’assureur-crédit (via l’arbitre) à apprécier la capacité financière des acheteurs en vue de la délivrance d’une garantie.
L’objet de l’assurance-crédit est une protection des créances de l’assuré (le vendeur) contre son débiteur (l’acheteur), à savoir, dans le cas où l’acheteur est en retard dans le paiement des comptes créditeurs, l’assureur assume la responsabilité de payer à l’assuré les montants spécifiés dans le contrat commercial.
L’arbitre
L’arbitre est le garant des décisions au niveau de la garantie des créances clients. Après avoir recueilli les informations sur la solvabilité financière des entreprises, il synthétise et analyse les aléas en collaboration avec son front office (Chargés de Clientèle, Courtiers, Clients), et ses équipes d’analystes crédits. Il gère les relations avec les assurés, les acheteurs ou les autres partenaires. Les arbitres ont une bonne connaissance locale des entreprises et des secteurs d’activité qui présente des risques.
L’arbitrage
Chez les assureurs crédit, le service d’arbitrage est constitué d’arbitres regroupés par secteur d’activité ou par zone géographique pour avoir une meilleure connaissance du risque. Ce service donne régulièrement leurs avis et leurs positions sur les entreprises qui leur sont soumises. Les arbitres fixent une limite d’encours maximale pour chaque demande. Dépendant de sa politique de risque du moment (en fonction de sa sinistralité par métier et par pays, de sa connaissance du secteur, de ses coûts de réassurance, de ses capacités financières) chaque compagnie d’assurance crédit a une analyse du danger plus ou moins favorable pour l’assuré.
C’est pour cette raison qu’il est indispensable de comparer les offres d’assurance-crédit avant de signer un contrat. L’arbitrage est rapide quand l’acheteur est déjà coté par l’assureur-crédit et que son risque est révisé régulièrement. Par contre, les délais sont beaucoup plus longs dans le cas contraire. Pour les entreprises qui disposent d’un service d’analyses des menaces, l’arbitrage peut-être délégué à l’assuré, ce qui a pour avantage de diminuer le montant de la prime.
Les clés du contrôle des risques
Les caractéristiques financières et de financement de l’assurance-crédit déterminent que l’adhérent est tenu de procéder à un examen de la solvabilité et d’approuver la limite de la contrepartie de la transaction de l’assuré, c’est-à-dire l’acheteur, lorsqu’il souscrit la police. La limite approuvée est une condition préalable à la prise en charge par le contractant des engagements d’assurance, l’assureur n’assumant la responsabilité de l’assurance que pour les créances de l’acheteur de l’assuré qui sont comprises dans cette limite.
Partage des risques
Contrairement à l’assurance générale de biens ou à l’assurance de responsabilité qui prévoit le partage des menaces par le biais d’une franchise, l’assurance crédit exige toujours que le danger de défaillance sur la créance soit supporté conjointement avec l’assuré. L’assureur prend généralement en charge 85 à 95 % de la limite approuvée de la garantie impayé, le souscripteur assumant le risque restant. De cette manière, l’aléa moral peut être évité d’une part, et d’autre part, lorsqu’un événement garanti se produit, l’assuré sera obligé de coordonner avec la compagnie d’assurance le recouvrement contre le débiteur afin de préserver les droits et intérêts communs des deux parties.
Conditions de réclamation
Le fait que l’acheteur, dans le cadre d’un contrat commercial, ne règle pas ponctuellement ses dettes ne déclenche pas immédiatement l’obligation de règlement de l’assurance. L’assurance-crédit fixe un délai de carence de trois à six mois pour le règlement des sinistres. En pratique, une partie importante des créances est recouvrée pendant la période d’attente grâce à des efforts de recouvrement conjoints ou à la revendication de créances par l’assureur et l’assuré, ce qui permet d’éviter des procédures complexes d’évaluation des pertes et de réclamation et de réduire les coûts de chaque partie.
La nature particulière du modèle de souscription d’une police a aussi progressivement donné lieu à une régularité marquée des mesures de contrôle des menaces, telles que l’évitement du risque potentiel d’assurance-crédit et le traitement des litiges, une fois que les événements assurés se sont produits.
Révision prudente des limites de crédit
Comme dans le cas d’un appel anticipé d’un prêt par une banque, la révision par l’assureur de la limitation de l’emprunt de l’acheteur de l’assuré, en particulier une réduction du seuil prêt, aura souvent un effet sur la capacité de remboursement de l’acheteur. En conséquence, la révision d’une limite de crédit doit être effectuée de manière prudente et l’obligation de notification doit être exécutée en stricte conformité avec le contrat d’assurance. Les révisions imprudentes et les notifications inappropriées sont des raisons importantes qui ont conduit de nombreux acheteurs à ne pas pouvoir continuer à remplir leurs obligations de paiement dans le cadre de contrats commerciaux dans un court laps de temps.
Arbitrage et notation du client : deux notions à ne pas confondre
La notation d’un acheteur et la décision d’arbitrage sont liées, mais elles ne correspondent pas exactement à la même information. La cotation en assurance-crédit traduit une appréciation du niveau de risque présenté par une entreprise. L’arbitrage va plus loin : il détermine le niveau de risque que l’assureur accepte effectivement de prendre pour le compte de son assuré.
Un acheteur peut ainsi disposer d’une notation correcte sans que l’assureur accepte nécessairement la totalité du montant demandé. La décision dépend également de la taille de l’entreprise, de son endettement, de son secteur, de son comportement de paiement et surtout de l’encours que le fournisseur souhaite lui accorder.
Il faut donc distinguer trois informations :
- la qualité financière générale de l’acheteur ;
- le montant de crédit commercial que le fournisseur souhaite lui accorder ;
- la limite de crédit que l’assureur accepte de garantir.
Cette distinction explique pourquoi deux entreprises travaillant avec le même acheteur peuvent demander des garanties très différentes et ne pas nécessairement recevoir la même réponse.
Quels éléments financiers l’arbitre analyse-t-il réellement ?
L’arbitre ne se contente pas de consulter le dernier bilan disponible. Son objectif est d’évaluer la solvabilité du client mais également sa capacité à régler ses fournisseurs dans les mois à venir.
Son analyse peut notamment porter sur :
- le chiffre d’affaires et son évolution ;
- la rentabilité et la capacité à générer des flux de trésorerie ;
- les capitaux propres ;
- l’endettement bancaire et financier ;
- la liquidité disponible ;
- les besoins en fonds de roulement ;
- les incidents ou retards de paiement connus ;
- les procédures judiciaires éventuelles ;
- l’évolution du secteur d’activité ;
- les informations obtenues directement auprès de l’entreprise analysée.
Des comptes anciens peuvent parfois donner une image dépassée de la situation. Lorsqu’une décision d’arbitrage est importante pour une transaction, des situations comptables intermédiaires, un prévisionnel récent ou des informations complémentaires peuvent permettre à l’assureur d’affiner son analyse.
Comment déterminer le montant à demander à l’arbitre ?
Demander une garantie ne consiste pas à reprendre simplement le montant d’une facture ou le chiffre d’affaires annuel réalisé avec le client. La demande doit correspondre au niveau maximal d’exposition susceptible d’être atteint simultanément. L’entreprise doit donc calculer son encours client en tenant compte des factures déjà émises, des délais de règlement, des factures échues et des commandes qui vont prochainement être livrées.
Prenons un client qui achète environ 50 000 euros par mois et règle à 60 jours. Même si aucune facture individuelle ne dépasse 50 000 euros, l’encours peut rapidement atteindre 100 000 euros, voire davantage si les règlements prennent quelques jours de retard ou si une commande exceptionnelle intervient.
Une demande d’arbitrage bien dimensionnée doit donc prendre en compte :
- le courant d’affaires mensuel ;
- les délais de paiement contractuels ;
- les retards habituellement constatés ;
- les commandes déjà enregistrées ;
- les pics saisonniers ;
- les projets commerciaux à venir.
Une couverture trop faible expose l’entreprise à un dépassement de garantie. Une demande très supérieure au besoin réel peut, à l’inverse, être difficile à justifier auprès de l’arbitre.
Pourquoi l’arbitre peut-il accorder seulement une partie du montant demandé ?
La réponse d’un assureur n’est pas obligatoirement un accord total ou un refus. L’arbitre peut considérer que l’acheteur présente une qualité financière suffisante pour être garanti, mais pas pour le montant intégral sollicité. Une entreprise peut par exemple demander 250 000 euros et obtenir une garantie agréée de 150 000 euros.
Cette décision signifie que l’assureur accepte de prendre une exposition jusqu’à ce niveau dans les conditions du contrat. Elle ne signifie pas automatiquement que le client est en difficulté.
Plusieurs raisons peuvent expliquer un accord partiel : montant demandé trop élevé par rapport à la taille de l’acheteur, endettement important, informations financières limitées, croissance rapide de l’encours, secteur jugé plus risqué ou volonté de l’assureur de maîtriser sa propre concentration de risque. L’entreprise peut alors réduire son exposition, demander un acompte, raccourcir les délais de paiement ou présenter de nouvelles informations pour solliciter une révision de la décision.
Que faire avant d’accepter une commande exceptionnelle ?
Une grosse commande peut transformer très rapidement un client correctement couvert en client sous-garanti. C’est pourquoi le contrôle de l’arbitrage doit intervenir avant l’acceptation définitive de la commande et non après la livraison. Supposons que l’entreprise dispose d’une garantie de 100 000 euros et que l’encours actuel atteigne déjà 70 000 euros. Une nouvelle commande de 80 000 euros porterait potentiellement l’exposition à 150 000 euros.
Avant de confirmer cette opération, plusieurs possibilités doivent être examinées :
- demander une augmentation de la limite de crédit ;
- obtenir un acompte permettant de réduire le solde à financer ;
- fractionner les livraisons ;
- réduire le délai accordé sur cette commande ;
- faire régler une partie comptant ;
- attendre le paiement de factures précédentes avant la nouvelle livraison.
L’arbitrage devient ainsi un outil directement intégré à la négociation commerciale et non une simple procédure administrative gérée après la vente.
Comment réagir à une réduction de garantie décidée par l’arbitre ?
Une diminution de garantie doit être prise au sérieux, sans pour autant conclure automatiquement que le client va déposer le bilan. L’assureur a pu recevoir une information nouvelle ou considérer que le niveau de risque s’est dégradé. Dès réception de la décision, le credit manager doit comparer la nouvelle limite de crédit avec l’exposition réelle de l’entreprise.
Il faut notamment vérifier :
- les factures non échues ;
- les factures déjà en retard ;
- les commandes restant à livrer ;
- les marchandises déjà fabriquées ;
- les nouvelles commandes en négociation ;
- la date d’effet exacte de la décision.
L’entreprise peut ensuite adapter ses conditions commerciales : diminution de l’encours, acompte supplémentaire, paiement comptant ou réduction du délai accordé. Si elle dispose d’éléments nouveaux et favorables sur son client, elle peut également demander à son courtier ou à l’assureur une révision de la décision.
L’arbitrage permet aussi de surveiller le risque de concentration
Une entreprise peut avoir un portefeuille composé de nombreux clients tout en restant très dépendante de quelques acheteurs. Le risque ne dépend donc pas uniquement de la solvabilité individuelle de chaque entreprise, mais également du poids de celle-ci dans l’ensemble du poste clients. Un acheteur représentant 25 % du chiffre d’affaires annuel constitue un risque stratégique très différent d’un client représentant 1 % des ventes, même lorsque leur qualité financière est comparable.
Le credit manager doit donc rapprocher les décisions d’arbitrage de la concentration réelle du portefeuille et se poser une question simple : quelle serait la perte financière si notre premier client devenait demain incapable de payer ?
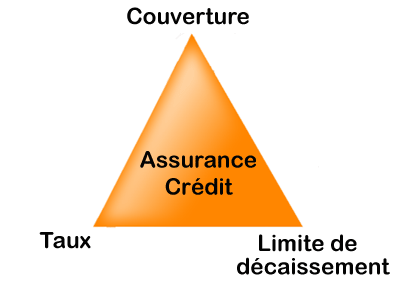
Il faut également contrôler la limite de décaissement prévue par la police. Un portefeuille composé de plusieurs gros encours peut nécessiter une capacité d’indemnisation globale plus importante qu’un portefeuille très diversifié.
Arbitrage à l’export : analyser l’acheteur et son environnement
Pour un acheteur étranger, l’analyse ne peut pas se limiter à ses comptes. Une entreprise financièrement solide peut exercer dans un environnement économique ou politique susceptible de perturber le règlement des créances.
L’arbitre prend donc également en considération le risque pays : situation économique, stabilité politique, réglementation des changes, disponibilité des devises, risque de transfert ou événements susceptibles d’empêcher le paiement.
La combinaison du risque acheteur et du risque pays est particulièrement importante pour les exportateurs. Une décision favorable sur une entreprise ne signifie pas nécessairement que toutes les opérations réalisées dans son pays seront couvertes sans condition.
Avant d’accorder un crédit important à l’export, il convient donc de vérifier simultanément l’identité du débiteur, le montant garanti, la durée du crédit accordé, le pays couvert et les éventuelles exclusions prévues par la police.
Faire circuler les décisions d’arbitrage jusqu’aux équipes commerciales
Une excellente analyse du risque ne sert à rien si l’information reste uniquement dans le service financier. Les commerciaux doivent être informés lorsqu’une décision modifie leur capacité à accorder du crédit à un client.
Une organisation efficace peut prévoir plusieurs niveaux d’alerte :
- information lorsque l’encours atteint une part importante de la garantie ;
- validation du credit manager avant une commande exceptionnelle ;
- alerte immédiate après une réduction ou une suppression de limite ;
- contrôle avant l’ouverture d’un nouveau compte client important ;
- blocage temporaire des livraisons lorsque les retards dépassent les règles internes.
Cette organisation permet de concilier développement commercial et maîtrise du risque. Le rôle de l’arbitrage n’est pas d’empêcher de vendre, mais de permettre à l’entreprise de savoir dans quelles conditions elle peut vendre sans exposer excessivement sa trésorerie.
L’arbitrage ne couvre pas un litige commercial
Une décision favorable de l’arbitre porte sur le risque de crédit présenté par l’acheteur. Elle ne garantit pas que toutes les factures seront automatiquement indemnisées quelles que soient les circonstances. Si le débiteur refuse de régler parce qu’il conteste la qualité d’une prestation, la quantité livrée, le prix facturé ou l’exécution du contrat, il existe un litige commercial. Dans ce cas, l’existence d’une limite de crédit suffisante ne suffit pas nécessairement à déclencher l’indemnisation. La créance doit répondre aux conditions prévues par la police et le différend commercial doit être traité. C’est pourquoi l’analyse financière du client doit être complétée par une bonne gestion documentaire : devis accepté, bon de commande, conditions générales de vente, preuve de livraison, procès-verbal de réception et échanges écrits avec l’acheteur.
FAQ : arbitrage du risque client en assurance-crédit
Pour aller plus loin, voici les réponses aux questions pratiques que se posent les dirigeants, DAF, credit managers et responsables commerciaux lorsqu’ils utilisent les décisions d’arbitrage pour sécuriser leurs ventes à crédit.
Une bonne notation signifie-t-elle que l’assureur acceptera automatiquement le montant demandé ?
Pourquoi deux assureurs-crédit peuvent-ils rendre des décisions différentes sur le même acheteur ?
Un client peut-il transmettre directement ses comptes à l’assureur pour améliorer son arbitrage ?
Peut-on demander une augmentation de garantie avant une grosse commande ?
Une réduction de limite signifie-t-elle que le client va devenir insolvable ?
Que faire si l’encours dépasse déjà la limite au moment où l’assureur la réduit ?
Faut-il demander une décision d’arbitrage pour tous les petits clients ?
L’arbitrage protège-t-il une facture que le client conteste ?
À quelle fréquence faut-il rapprocher les encours clients des limites garanties ?
La décision de l’arbitre doit-elle être suivie automatiquement par le commercial ?
Articles similaires :
Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


