En France, le terme affactureur désigne la société de factoring. Chez les anglo-saxons, il désigne le Factor. Dans la langue française, il est plus courant d’utiliser la société d’affacturage plutôt que l’affactureur.
Les établissements de factoring sont en général des banques ou des établissements financiers régis par la loi du 24 janvier 1984. Elles sont contrôlées par la commission bancaire et doivent obligatoirement recevoir un agrément du Comité des Établissements de Crédit. Pour cela, elles doivent respecter des ratios de couverture et de division des risques.
Choix de l’affactureur
Il est important de prendre quelques précautions dans le choix de son organisme d’affacturage. Aujourd’hui, plus d’une trentaine d’acteurs occupent le marché du factoring en France, mais la plupart des sociétés affactureurs importantes sont des filiales de grands groupes bancaires (80% du marché est détenu par des banques) : Crédit agricole avec Eurofactor, BNP avec BNP Paribas, Société Générale avec CGA (Compagnie générale d’affacturage), Delubac, la Banque Postale, Crédit Mutuel Factoring, ABN Amro, BPCE avec Natixis.
Même s’il semble plus facile de choisir sa propre banque, il est intéressant de faire le tour du marché pour comparer les offres des établissements financiers.
Avant de choisir un Factor, assurez-vous de certains points :
- connaissance de votre secteur d’activité. En effet, certains organismes ou affactureurs sont spécialisés ou accentuent leurs efforts sur des secteurs spécifiques.
- choix des interlocuteurs, disponibilité du prestataire, rapidité.
- Outils Internet, services additionnels.
Banque ou Factor
Quand les banques ne suivent plus l’entreprise, l’affacturage peut s’avérer le passage obligé pour une société. Les factors ou affactureurs constituent un moyen souple et rentable de libérer des capitaux et d’améliorer la trésorerie. De plus en plus d’entreprises françaises ont recours au factoring et à l’escompte des factures, ce qui peut être particulièrement utile pour les jeunes structures ou pousses qui connaissent des difficultés de trésorerie. Toutes les sociétés d’affacturage ne se ressemblent pas et choisir la mauvaise pourrait vous coûter cher.
Comment fonctionne l’affacturage ?
L’affacturage et l’escompte sont des formes de financement de factures qui permettent aux entreprises de lever des fonds ou de faciliter la trésorerie en fournissant des liquidités en contrepartie de créances impayées. Alors que les prêts aux sociétés offrent l’avantage d’un montant forfaitaire pour un investissement immédiat et que les découverts d’entreprise peuvent aider à combler certaines lacunes financières, le factoring avec les affactureurs peut fournir un flux de trésorerie régulier et fiable.
En principe, vous présentez simplement la valeur de votre facture à la société d’affacturage qui vous verse un pourcentage du montant totalde celle-ci dans votre banque, normalement dans les 24 heures. Il peut s’agir de 80, voire 95 % de la valeur totale de la facturation. La banque ou l’affactureur encaisse ensuite le paiement du client pour vous, ce qui vous évite de perdre du temps et de vous préoccuper de la recherche de paiements. Une fois le paiement encaissé, la banque paie le solde de la valeur de la créance, moins les frais convenus.
Combien cela coûtera-t-il ?
L’affacturage convient généralement à tous les types d’entreprises, mais il dépend des ventes. Plus vous produisez de factures, plus vous pouvez emprunter auprès de l’affactureur. Les frais varient, normalement jusqu’à 3 % au-dessus du taux de base pour l’argent emprunté, ainsi qu’une commission de service liée au chiffre d’affaires brut (normalement au moins 0,5 %).
Certains factor offrent une protection contre les créances douteuses dans le cadre de l’offre (appelée « affacturage sans recours »). Ainsi, si un client dont le crédit a été approuvé ne paie pas une dette non contestée, le facteur vous créditera le montant de la dette jusqu’à la limite de crédit convenue. Ce service entraîne normalement une augmentation des frais de service d’environ 0,5 %.
Une solution moins coûteuse est l’escompte confidentiel des factures, qui permet de financer les facturations et/ou d’exportation, mais qui n’est pas divulgué à vos clients et vous permet de garder le contrôle de la gestion du crédit. Toutefois, ce service est généralement utile pour les entreprises bien établies qui ont un bilan solide et des antécédents et les coûts sont moindres. Des frais minimums s’appliquent. L’argent n’est pas disponible pour les anciennes factures ou contestées.
Les avantages de l’affacturage
- les seuls actifs sur lesquels vous devez emprunter sont vos factures. Si vous n’avez pas beaucoup d’actifs, cela peut donc être un bon moyen d’obtenir de l’argent auprès de votre affactureur.
- vous avez dans un délai convenu à partir de la présentation de la facturation à la banque ou à la société d’affacturage (souvent seulement 24 heures), 80 % ou plus de la valeur de la créance sera sur votre compte bancaire.
- la gestion des dettes devient plus facile et votre trésorerie peut s’améliorer. Vous n’avez pas à vous fier au caprice d’un client pour vous payer en 30, 60 ou 90 jours.
- vous pouvez vous concentrer sur la gestion de votre entreprise sans avoir à vous endetter (ce qui est souvent long et stressant).
- les factures présentées par un affactureur ou un factor peuvent être payées plus tôt que si vous les aviez présentées vous-même au client.
- la plupart des sociétés d’affacturage offrent un certain montant de crédit.
- le factoring est flexible, à mesure que les ventes augmentent, vous pouvez avoir la grande majorité de l’argent sur votre compte bancaire incroyablement rapidement.
Les inconvénients du factoring
L’affacturation ne convient pas à tout le monde et vous devez examiner attentivement votre contrat avant de signer un accord avec l’affactureur. N’oubliez pas non plus cela :
- la société d’affacturage prendra un pourcentage de la valeur de chaque facture qu’elle vous paie
- il peut y avoir des frais supplémentaires si vous choisissez d’externaliser la gestion du crédit
- Bien que le factor finance vos facturations clients, vous serez toujours responsable des créances irrécouvrables si les bénéficiaires ne règlent pas leurs factures. Vous devez donc continuer à envisager la protection du crédit
- vous aurez besoin d’un certain montant de ventes avant que les sociétés d’affacturation ne vous prennent en considération
- il existe peut-être des moyens moins coûteux de collecter des fonds pour votre entreprise
- certains clients peuvent être repoussés
- il peut y avoir un long lien avec certaines agences d’affacturage, alors vérifiez attentivement
- Les affactureurs peuvent imposer des conditions que vous n’aimez pas
- vous risquez de perdre un lien précieux avec les clients
- si votre factor est agressive, vous pouvez obtenir votre argent mais vous risquez de dégrader vos relations avec des clients potentiels à long terme
- la qualité du service de l’établissement financier est absolument cruciale, choisissez un service médiocre et votre entreprise en souffrira.
Les questions à poser à toutes les affactureurs
- Quelles sont les procédures ?
- Quels sont les tarifs que vous paierez ?
- Combien d’argent pouvez-vous prélever sur vos créances ?
- Quels sont les résultats de la société d’affacturage en matière de recouvrement rapide et efficace ?
- Comment l’affactureur entretiendra-t-elle de bonnes relations avec vos clients ?
- Le factor a-t-il de l’expérience dans votre secteur de marché ?
- Quel délai de préavis devez-vous donner à la société de factoring de factures ? Ce point est crucial.
- Où est-elle basée ?
Toutefois, si vous pesez le pour et le contre, vous devez vous assurer que le factor a une bonne expérience dans votre secteur de marché.
Factor et Affacturage
Généralement, lors de la mise en place un contrat d’affacturage avec un Factor il est exigé de céder l’ensemble des factures provenant de vos clients couvert par le contrat.
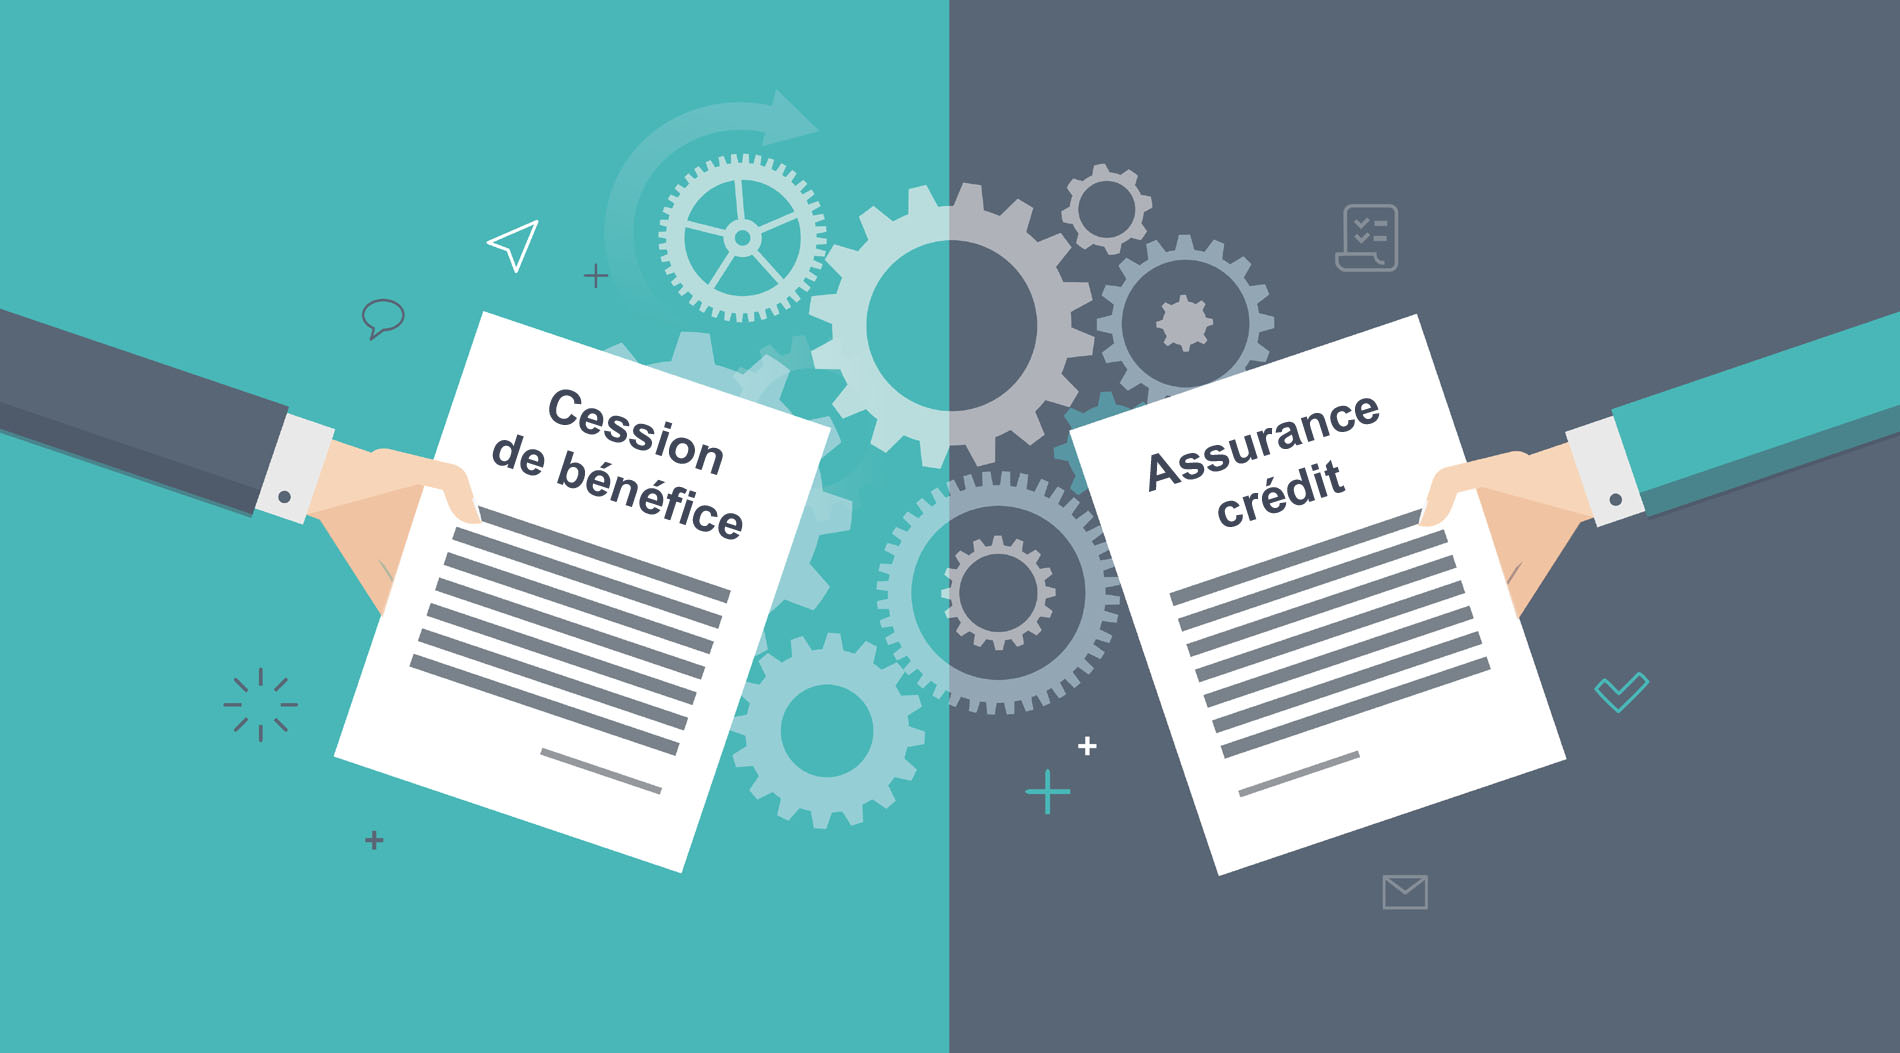
Affactureur et Assurance-crédit
Selon le contrat d’affacturation que vous avez signé, il est possible de faire supporter, la facture impayée de votre client en cas d’insolvabilité de sa part, à votre :
- entreprise après les relances infructueuses de votre factor.
- banque jusqu’à 100% de la créance selon les termes de la négociation de votre contrat, c’est l’assurance-crédit. Si votre société n’est pas assuré-crédit, c’est le choix que conseille la plupart des affactureurs.
C’est un service optionnel, mais souvent proposé aussi par des assureurs spécialisées. Il permet de prémunir votre établissement contre le risque commercial et politique.
Conseils pour choisir un affactureur
Le choix d’un affactureur adapté à votre entreprise est une décision cruciale qui nécessite une analyse approfondie de plusieurs critères. Voici les principaux aspects à considérer pour faire un choix éclairé et bénéficier des meilleurs services.
- Comparer les offres et les coûts : comparez les frais de service, les taux d’intérêt et les dépenses additionnelles proposés par différents affactureurs. Les frais peuvent varier considérablement et inclure des commissions de service, des frais de gestion et des taux d’escompte. Assurez-vous de bien comprendre la structure tarifaire. Ensuite, vérifiez que toutes les conditions et les frais sont clairement énoncés dans le contrat. Méfiez-vous des frais cachés ou des clauses ambiguës.
- Examiner les services additionnels : les factors offrant des plateformes digitales et des outils d’automatisation peuvent faciliter la gestion des créances et améliorer l’efficacité. Cherchez des services comme la soumission en ligne des factures, le suivi des paiements en temps réel, et des rapports analytiques. Par ailleurs, un bon service client est crucial. Assurez-vous que la société d’affacturage offre un support accessible et réactif. Des interlocuteurs dédiés et une disponibilité 24/7 peuvent faire une grande différence.
- Vérifier l’expérience sectorielle : certains affactureurs sont spécialisés dans des secteurs spécifiques (comme la construction, la technologie, ou les services à la personne). Choisir une société d’affacturage qui connaît bien votre secteur peut offrir des avantages en termes de compréhension des défis et des opportunités particuliers à votre domaine. Pour cela, consultez les avis et les témoignages d’autres entreprises de votre secteur qui ont utilisé les services du factor. Une bonne réputation et un historique de performance fiable sont des indicateurs positifs.
- Évaluer la flexibilité des contrats : vérifiez les conditions de résiliation de l’affacturage. Certains affactureurs imposent des clauses à long terme avec des pénalités en cas de résiliation anticipée. Une flexibilité dans la durée du contrat peut être bénéfique. Le factor doit offrir des options adaptées à vos besoins, comme le factoring sans recours (protection contre les créances irrécouvrables) ou l’escompte confidentiel des factures.
- Analyser la qualité du service de recouvrement : renseignez-vous sur les taux de réussite et l’efficacité des processus de l’établissement financier pour recouvrir les factures. Un bon organisme de financement des créances doit avoir un système de recouvrement rapide et efficace. Assurez-vous que la société d’affacturage entretient des relations respectueuses et professionnelles avec vos clients. Une approche trop agressive peut nuire à votre image et à vos relations d’affaires.
- Considérer la localisation et l’accessibilité : l’emplacement de l’affactureur peut être un facteur important. Une présence locale ou régionale peut offrir une meilleure compréhension du marché et une accessibilité plus facile pour les réunions ou le support. Par ailleurs, si votre entreprise opère à l’international, choisissez un factor capable de gérer des transactions transfrontalières et de fournir des services dans les pays où vous faites affaire.
- Vérifier les capacités de financement : assurez-vous que l’entreprise de factoring peut fournir le montant financé dont vous avez besoin. Certaines sociétés d’affacturage imposent des limites minimales ou maximales. La rapidité avec laquelle la société d’affacturage peut verser les fonds est cruciale. Un bon factor doit pouvoir débloquer les fonds dans un délai de 24 à 48 heures après la soumission des factures.
En suivant ces conseils, vous serez mieux équipé pour choisir un affactureur qui répond aux besoins spécifiques de votre entreprise et qui contribue positivement à votre gestion financière et à votre trésorerie.
Quel est le lien entre l’affactureur et la compagnie d’assurance-crédit ?
Dans le cadre de la gestion financière des entreprises, l’affacturage et l’assurance-crédit sont deux solutions complémentaires qui jouent un rôle clé dans la protection contre les risques liés aux impayés. Si le factor et la compagnie d’assurance-crédit agissent de manière indépendante, leurs services sont souvent étroitement liés pour offrir aux entreprises une couverture complète face aux risques d’insolvabilité de leurs clients.
Le rôle de la société d’affacturager
L’affactureur, également appelé « factor », est une société financière qui rachète les créances d’une entreprise et lui avance les fonds correspondants. Ce processus permet à la scociété de libérer rapidement de la trésorerie en évitant les délais de paiement souvent imposés par les clients. Outre le financement des créances, l’établissement financier prend également en charge la gestion du recouvrement et parfois le suivi du risque client. Toutefois, un affactureur ne peut pas garantir à 100 % que ses acheteurs seront solvables.
Le rôle de la compagnie d’assurance-crédit
C’est là qu’intervient la compagnie d’assurance-crédit. En parallèle de l’affacturage, l’assurance-crédit protège l’entreprise contre le risque d’impayés en couvrant une partie ou la totalité des créances en cas de défaillance d’un client. Une société souscrivant une assurance-crédit auprès d’un assureur spécialisé reçoit une évaluation des risques liés à ses clients et peut se faire indemniser en cas de non-paiement. L’assurance-crédit fonctionne comme une sécurité supplémentaire pour garantir que, même si un client fait défaut, l’entreprise ne subira pas de pertes catastrophiques.
Une collaboration stratégique
Dans la plupart des contrats d’affacturage, l’affactureur inclut l’assurance-crédit pour renforcer la protection contre les risques d’insolvabilité. Souvent, il collabore directement avec une compagnie d’assurance-crédit pour assurer les créances qui lui sont cédées. Ainsi, le factor combine le financement des facturations avec la couverture assurantielle, créant un dispositif complet qui améliore à la fois la trésorerie de l’entreprise et sa protection contre les risques de défaillance de ses clients.
Par exemple, l’établissement financier peut souscrire un contrat d’assurance-crédit global couvrant l’ensemble des créances de l’entreprise, ou bien proposer à ses clients des solutions de financement adossées à des polices d’assurance-crédit spécifiques. De cette manière, la société bénéficie d’une double protection : elle reçoit les fonds immédiatement par le biais de l’affacturage, et en cas d’impayé, l’assurance-crédit entre en jeu pour compenser le manque à gagner.
Les avantages de l’intégration affactureur-assurance-crédit
Cette combinaison entre affacturage et assurance-crédit présente plusieurs avantages pour les entreprises :
- Sécurisation accrue des transactions commerciales : en cas de défaillance d’un client, l’assurance-crédit indemnise l’entreprise, limitant ainsi les pertes financières.
- Optimisation de la trésorerie : grâce à l’affacturage, les sociétés peuvent accéder rapidement aux liquidités, réduisant leur besoin en financement externe.
- Gestion des risques externalisée : les factors et les compagnies d’assurance-crédit se chargent d’évaluer et de surveiller la solvabilité des clients, déchargeant ainsi l’entreprise d’un fardeau complexe et coûteux.
- Simplification des démarches : en collaborant avec un affactureur qui intègre l’assurance-crédit dans son offre, l’entreprise bénéficie d’une solution clé en main qui couvre à la fois le financement et la gestion des risques.
L’association entre sociétés d’affacturage et compagnie d’assurance-crédit offre une solution globale pour les entreprises souhaitant sécuriser leur trésorerie tout en se prémunissant contre les risques d’impayés. Ce modèle hybride, de plus en plus prisé, permet aux entreprises de mieux gérer leur croissance en limitant l’impact des retards de paiement et des défaillances clients. Une telle collaboration est particulièrement avantageuse dans les secteurs où les risques de non-paiement sont élevés, ou pour les entreprises en forte croissance qui doivent surveiller de près leur flux de trésorerie tout en se protégeant contre les risques commerciaux.
Conclusion
Choisir un factor doit se faire avec soin. Au-delà du coût, la qualité du service, la capacité à comprendre les spécificités du secteur d’activité, et la réactivité du prestataire sont des critères essentiels. L’affacturage peut devenir un outil stratégique pour sécuriser la trésorerie, mais il est essentiel de bien évaluer toutes les options disponibles sur le marché afin de sélectionner l’affactureur le plus adapté aux besoins spécifiques de l’entreprise.
FAQ : questions et réponses
Pour mieux comprendre les mécanismes qui lient financement des factures et couverture du risque client, voici les réponses aux questions pratiques à se poser avant de choisir un affactureur ou de céder ses créances.
Qui décide si un client peut être garanti dans un contrat d’affacturage ?
La décision dépend de l’organisation du contrat. Lorsqu’un factor supporte le risque d’insolvabilité de l’acheteur, il analyse le débiteur et fixe généralement un montant d’agrément ou une limite de garantie. Il peut s’appuyer sur sa propre politique de risque et sur la couverture obtenue auprès d’un assureur-crédit. Il est donc important de distinguer le montant d’une facture que le factor accepte de financer du montant de risque qu’il accepte réellement de garantir.
Que se passe-t-il si l’assureur-crédit du factor réduit ou supprime sa garantie sur un acheteur ?
Une réduction de garantie peut conduire le factor à diminuer son propre agrément sur cet acheteur, voire à ne plus garantir les nouvelles créances. Selon le contrat, le financement des factures futures peut également être réduit ou soumis à de nouvelles conditions. Les créances déjà cédées ne doivent pas être confondues avec celles émises après la modification de garantie : leur traitement dépend notamment de la date d’effet de la décision et des clauses du contrat.
Un factor peut-il financer une facture sur un client qu’il ne garantit pas ?
Oui, cela peut être possible dans un contrat avec recours. Le factor peut accepter de financer une créance sans prendre définitivement à sa charge le risque d’insolvabilité du débiteur. Si le client ne paie pas dans les conditions prévues au contrat, le factor peut alors exercer son recours contre l’entreprise adhérente. Il faut donc toujours vérifier séparément deux éléments : la facture est-elle finançable et l’acheteur est-il garanti contre l’insolvabilité ?
Que se passe-t-il si une facture devient litigieuse après avoir été financée ?
Le financement initial d’une facture ne garantit pas qu’elle restera définitivement éligible. Si le client conteste ensuite la livraison, la prestation, le prix ou le montant facturé, le factor peut appliquer les dispositions prévues dans le contrat concernant les créances litigieuses ou non valides. La couverture d’assurance-crédit vise le risque d’impayé garanti et non, en principe, un désaccord commercial non résolu. L’entreprise doit donc traiter rapidement le litige et conserver les preuves permettant d’établir la réalité de sa créance.
Quelle est la différence entre une facture financée et une facture approuvée ?
Une facture financée donne lieu à une avance de trésorerie. Une facture approuvée bénéficie en plus d’une garantie contre le risque d’insolvabilité de l’acheteur dans les conditions et limites prévues au contrat. Une entreprise peut donc recevoir un financement sans nécessairement bénéficier du même niveau de protection contre l’impayé. Cette distinction est essentielle pour mesurer le risque qui reste finalement à sa charge.
Une entreprise qui possède déjà son assurance-crédit peut-elle la conserver avec un factor ?
Oui, certains montages permettent de conserver un contrat d’assurance-crédit souscrit directement par l’entreprise et de l’articuler avec le contrat d’affacturage. Le factor doit toutefois accepter cette organisation et les droits sur les indemnités doivent être correctement organisés. Selon le montage retenu, une délégation, une cession de droits ou un dispositif contractuel spécifique peut être nécessaire. Ce point doit être négocié avant la mise en place du financement.
Qui perçoit l’indemnité d’assurance-crédit lorsqu’une facture a été cédée au factor ?
Cela dépend du montage contractuel. Lorsque le factor supporte lui-même le risque acheteur et dispose de sa propre assurance-crédit, l’indemnisation intervient dans la relation entre le factor et son assureur. Lorsque l’entreprise conserve son propre contrat d’assurance-crédit, les droits à indemnisation peuvent être organisés au bénéfice du factor afin de sécuriser les sommes qu’il a avancées. Il est important que ce mécanisme soit clairement prévu afin d’éviter toute incertitude au moment d’un sinistre.
Que se passe-t-il si l’encours sur un client dépasse le montant garanti par le factor ?
La partie dépassant la limite d’agrément peut rester non garantie, même si les factures correspondantes sont par ailleurs cédées ou financées. Une entreprise qui augmente fortement ses ventes auprès d’un client doit donc surveiller simultanément les factures déjà émises, les nouvelles commandes et le montant de garantie disponible. Avant une opération importante, il peut être utile de demander une augmentation de l’agrément plutôt que de découvrir après un impayé qu’une partie de l’encours était hors couverture.
Pourquoi le factor conserve-t-il parfois un fonds de garantie ou une retenue sur les factures ?
Le factor ne verse pas nécessairement 100 % de chaque facture dès sa cession. Une partie des sommes peut être conservée pour couvrir certains risques prévus au contrat, par exemple des avoirs, des litiges, des règlements directs, des déductions effectuées par les clients ou d’autres ajustements susceptibles de diminuer la valeur réelle des créances cédées. Le niveau et le fonctionnement de cette retenue doivent être examinés car ils influencent directement la trésorerie réellement disponible pour l’entreprise.
Le refus de financer ou de garantir un client signifie-t-il qu’il va devenir insolvable ?
Non. Une décision négative ne constitue pas la preuve qu’une défaillance va se produire. Elle signifie que le factor ou son assureur ne souhaite pas prendre le niveau de risque demandé dans les conditions présentées. La décision peut être liée à la situation financière de l’acheteur, à un manque d’informations, à un encours déjà élevé, à un risque de concentration ou à la politique de risque du financeur. Pour l’entreprise, il s’agit néanmoins d’un signal qui mérite une analyse avant d’accorder de nouveaux délais de paiement importants.
Articles similaires :
Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


