L’assurance-crédit est une garantie émise par un assureur-crédit ((une compagnie) qui protège les entreprises contre le risque des factures impayées. L’organisme financier qui propose cette protection est une compagnie d’assurance crédit. L’objectif ultime de cette garantie n’est pas simplement d’indemniser les pertes subies en cas de défaut, mais aussi de fournir aux entreprises le soutien et les connaissances dont elles ont besoin pour éviter les pertes prévisibles dès le départ.
L’opportunité et le risque restent des partenaires constants pour toutes les entreprises. Les possibilités d’accroître les ventes en augmentant la production sont souvent accompagnées d’un danger de non-paiement suite à l’insolvabilité ou à la défaillance d’un acheteur, ainsi que la crainte de non-règlement dû au non-transfert de devises étrangères.
Les factures impayées pour des biens ou des services peuvent représenter jusqu’à un quart des actifs d’une entreprise. Cela crée non seulement un besoin de financer le coût de production du crédit, mais cela signifie également que le fonds de roulement est menacé en cas de non-paiement. Même avec des techniques de gestion du risque aussi sophistiquées soient-elles, ne peut que réduire la menace, elles ne peuvent pas l’éliminer. Une combinaison de la gestion du crédit et l’assurance offre la solution la plus efficace aux problèmes de créances douteuses.
Les assureurs-crédit privés
3 grandes compagnies d’assurance se partagent actuellement plus de 80% du marché mondial.
ALLIANZ-TRADE (EULER HERMES), n°1 mondial de l’assurance-crédit avec 34 % de parts de marché.
ATRADIUS, n°2 avec 28 % en France.
COFACE n°3 avec 20 % de parts de marché.
D’autres acteurs de taille plus réduite sur le marché de l’assurance crédit interviennent en France :
Axa Assurcredit n°4 du marché français, filiale du groupe AXA.
CESCE, n°6 en France et 4éme Mondial.
Credendo Group, n°4 du marché Européen, anciennement Ducroire.
Groupama, spécialisée sur le secteur de l’agro-alimentaire.
Liste des compagnies d’assurance crédit basées à l’international intervenant aussi sur le marché domestique : ACE, Argo Surety, CHUBB, QBE, SACE BT, Sinosure, Zurich.
Chaque année, l’assureur crédit publie un « Rapport Annuel » présentant ces performances annuelles. Il présente aussi sa stratégie et les informations financières de chaque secteur d’activité ainsi que les perspectives de l’année à venir et la conjoncture économique.
Ces rapports annuels et les synthèses des derniers exercices sont disponibles sur le site de la compagnie et peuvent être consultés ou téléchargés.
Les assureurs-crédit publics
Dans de nombreux pays, certains assureurs disposent de systèmes publics d’assurance-crédit pour assurer les risques les plus difficiles.
Assureur-crédit et acheteur
Depuis le 1er juillet 2013, les compagnies ont pris des engagements dans le cadre de la Convention d’assurance-crédit signée avec le Ministère de l’Économie et des Finances. Le site internet www.acheteurs-assurance-credit.fr sert de liaison entre les compagnies et les acheteurs. Il permet aux TPE, PME, et grands comptes de communiquer avec leur assureur par rapport à leur note d’évaluation.
Les offres de l’assureur crédit
L’assureur-crédit couvre généralement deux types de menaces:
Risque commercial : la crainte que vos clients ne soient pas en mesure de payer les factures impayées pour des raisons financières, par exemple une insolvabilité déclarée ou présumée. Les justifications peuvent être : l’acheteur fait faillite ou devient insolvable, le client résilie le contrat unilatéralement, le débiteur modifie malicieusement le contrat ou refuse de payer les biens achetés.
Risque politique : non-paiement dû à des événements indépendants de la volonté de l’assuré ou du client, par exemple des conditions politiques (guerres, révolutions), des catastrophes (tremblements de terre, ouragans) ou des difficultés économiques, tels qu’une pénurie de devises, qui empêchent le transfert des sommes dues d’un pays à un autre.
La clé est d’avoir la bonne information pour prendre des décisions de crédit éclairées et ainsi éviter ou minimiser les pertes. L’analyse minutieuse des informations financière par la compagnie permet aux sociétés de prendre des décisions plus éclairées quant au montant du crédit à accorder à leurs clients. Plus important encore, il permet aux entreprises d’éviter les pertes et d’accroître leur chiffre d’affaires de manière rentable grâce à une surveillance étroite de leurs clients.
Comment fonctionne l’assurance crédit
L’assurance-crédit couvre les créances échues dans les 12 mois afin de préserver la trésorerie des sociétés. Pour cela, l’assureur-crédit suit régulièrement la santé financière des clients des assurés et met à jour les informations afin que les entreprises puissent négocier en toute confiance. Lorsqu’un des acheteurs montre des signes de difficultés financières, la compagnie avise tous les titulaires de police qui vendent à cet acheteur du risque accru et établit un plan d’action pour atténuer et éviter les pertes.
Si un des clients devient insolvable ou est en défaut de paiement, l’assuré est indemnisé pour le coût des biens et services qu’il a fourni. Il doit alors présenter une demande de règlement accompagnée des pièces justificatives et l’assureur crédit doit verser la prestation de sinistre !
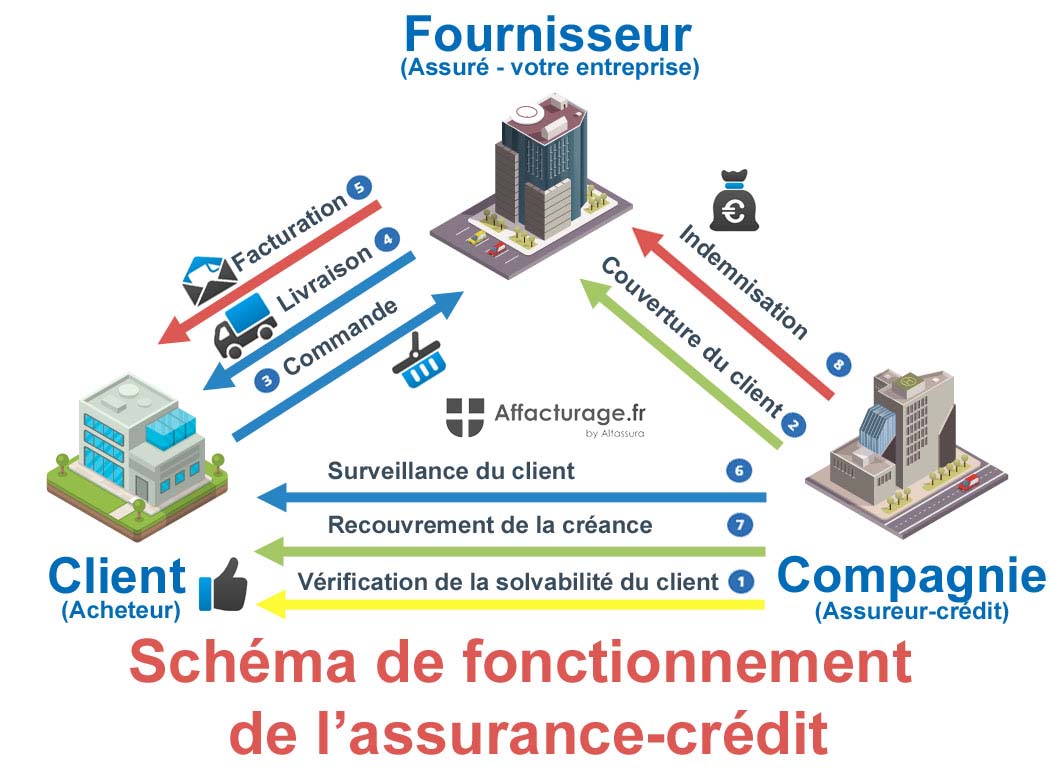
Pour mieux comprendre le fonctionnement de l’assurance pour couvrir les factures impayées, voici un schéma ci-dessus depuis la mise en place du contrat jusqu’à l’indemnisation en 6 étapes entre le client, l’assuré et l’assureur crédit.
- Vérification de la solvabilité de l’acheteur
- Mise en place de la couverture du client
- Commande du produit ou du service auprès du fournisseur
- Livraison de la marchandise ou exécution du service
- Facturation à l’acheteur
- Surveillance régulière de la santé financière du client
- En cas d’impayé, lancement de la procédure de recouvrement de la créance
- En cas d’échec, indemnisation de la facture
Il incombe à la compagnie de surveiller proactivement les acheteurs de ses clients tout au long de l’année afin de s’assurer qu’ils continuent d’être solvables. Pour ce faire, ils recueillent de l’information sur les débiteurs auprès de diverses sources, notamment :
- Visites chez l’acheteur.
- Documents publics.
- Informations fournies par d’autres assurés qui vendent au même acheteur.
- Enquête dans des entreprises.
- Réception des états financiers.
Pour plus d’information sur les assureurs-crédit, visitez notre page sur les comparaisons des solutions d’assurance-crédit.
Le rôle de l’assureur-crédit
Alors que les entreprises recherchent de nouvelles opportunités dans le monde entier, la menace de non-paiement pourrait avoir un impact significatif sur leur capacité à se développer davantage. Ils offrent à leurs clients une plate-forme mondiale ainsi qu’une expertise approfondie des marchés développés et émergents, ce qui permet aux sociétés de gérer leurs risques et de continuer à progresser.
Au-delà des servies proposés, les assureurs crédit permettent de :
- Limiter le risque de concentration
- Augmenter les ventes : avec une police en place, un assuré peut envisager d’offrir plus
des conditions de paiement compétitives aux clients et/ou s’étendre sur de nouveaux marchés qui
qu’ils n’auraient peut-être pas sans cette protection. - Améliorer l’accès aux capitaux : les banques exigent souvent des emprunteurs qu’ils assurent leurs comptes clients. Dans ce cadre, la banque demande a être le bénéficiaire de la perte comme garantie. Grâce à cette couverture, l’assuré bénéficie d’une augmentation de la capacité d’emprunt et une réduction des coûts de financement.
Les compagnies interviennent surtout dans les secteurs suivants : l’agriculture et horticulture, la construction et le BTP, les services financiers, le secteur de l’alimentation, la fabrication, l’énergie avec le pétrole et le gaz, le papier et impression, l’intérim, les détergents et les pneus, la vente au détail, les grossistes, l’informatique et l’électronique, la logistique et la distribution, le textile, les produits pharmaceutiques.
Ils peuvent intervenir avec des contrats sur l’ensemble du chiffre d’affaires, sur des clients spécifiques et stratégiques, avec un contrat global ou unique, sur le marché domestique ou à l’exportation.
Les assureurs-crédit et les Factors
La croissance des entreprises et l’accès à un financement adéquat et moins cher sont quelques-uns des principaux défis auxquels sont confrontés les décideurs des sociétés. Qu’il s’agisse de petites ou moyennes entreprises (PME), PMI ou de multinationales, elles sont toujours à la recherche de moyens et d’opportunités de croissance et d’un accès moins coûteux au financement pour gérer efficacement leurs besoins en fonds de roulement.
Avec l’intensification de la concurrence et la confiance croissante des activités, les sociétés en quête de croissance ressentent le besoin de commercer davantage en accordant des délais de règlement plutôt que par les méthodes traditionnelles de garanties telles que les avances en espèces, les lettres de crédit et les couvertures bancaires. La demande croissante de stimuler la croissance des ventes, d’être compétitif, d’atténuer le risque de paiement et de disposer d’un financement bancaire adéquat a conduit à stimuler le besoin et la demande d’assurance-crédit en raison des multiples avantages qu’elle offre aux vendeurs, aux acheteurs et aux banques.
Une grande majorité des TPE ou PME a besoin de financement pour soutenir leurs flux de trésorerie et alimenter l’expansion de leurs activités. En raison de la difficulté à obtenir des financements privés, les entreprises dépendent fortement du système bancaire pour obtenir des fonds.
D’autre part, avec le resserrement de la gouvernance des banques et la crise financière mondiale, les établissements bancaires cherchent à améliorer la qualité de leurs actifs et de leurs garanties dans leurs portefeuilles de prêts. En outre, les directives de Bâle II et III ont accru la pression sur les banques locales pour qu’elles se préparent à se conformer à ce cadre.
Le cadre de Bâle II et III insiste sur la nécessité pour les banques d’avoir de meilleures garanties et exigences prudentielles en vue de parvenir à un système financier plus sûr. Les lignes directrices sur les fonds propres, les liquidités, les échéances et l’effet de levier visent à réduire les incitations à la constitution d’actifs bancaires à haut risque et à fort effet de levier qui ont un impact systémique lors de l’effondrement financier mondial au cours des années 2009 à 2012.
Compte tenu de ce qui précède, les banques sont aujourd’hui plus disposées à partager leurs marges avec des assureurs-crédit de qualité, car cela constitue une excellente garantie pour minimiser leurs actifs non performants et réduire leur capital réglementaire dans le cadre de Bâle II et III.
Cela a donné lieu à une tendance croissante au financement du commerce soutenu par l’assurance-crédit, où les assurés peuvent tirer parti de leur police pour obtenir des facilités de financement de leurs banques ou de leurs Factors. La forme la plus simple est celle où l’établissement bancaire ou la société d’affacturage devient bénéficiaire de la perte, ce qui signifie que si l’assureur accepte la responsabilité de la perte, la demande d’indemnisation sera convenue avec l’assuré, mais elle sera payée à la banque désignée (bénéficiaire de la perte). L’établissement bancaire ou l’affactureur, à son tour, met en place un mécanisme d’escompte de factures, dans le cadre duquel des fonds sont avancés sur les factures émises aux acheteurs assurés. En règle générale, des avances de 80 à 90 % de la valeur des factures sont fournies.
L’affacturage est un autre outil de financement soutenu par l’assurance-crédit qui gagne en popularité. Le factoring n’est pas un produit unique, mais plutôt un produit composite offrant un mélange de financement, de garantie contre les impayés et de services de gestion efficace de son compte et risque client. L’affacturage est un moyen alternatif par lequel les entreprises peuvent augmenter leurs flux de trésorerie pour financer leur croissance. Les principales formes d’affacturage reconnaissables sont le recours et le non-recours. L’affacturage avec recours implique qu’un affactureur (banque ou financier) escompte les créances de ses clients, mais conserve le droit de demander à son client de lui accorder un recours complet pour toute créance douteuse. D’autre part, l’affacturage sans recours offre au client un service complet de gestion de crédit sur des créances approuvées sélectionnées, sans recours contre son client en cas de mauvaise créance.
Une autre méthode qui gagne lentement en importance est la « titrisation », qui est une dispositif de financement alternative. Grâce à ce système, les structures peuvent transférer certains actifs, tels que des créances ou des dettes commerciales, à une structure ad hoc qui convertit les endettements en titres et les vend à des investisseurs. Cette méthode est particulièrement utilisée par les entreprises qui ont l’intention de transférer leurs créances hors de leur bilan. Ici aussi, l’assurance-crédit peut jouer un rôle essentiel en proposant une solution sur mesure pour couvrir le fonds commun de créances par le biais d’une approche d’excédent de pertes afin de réduire le risque de crédit des facturations mises en commun.
Des solutions de protection des menaces liées au commerce international sur mesure et structurées peuvent désormais être proposées aux bailleurs de fonds, qui peuvent ainsi soutenir les fournisseurs dans leurs efforts pour réduire le risque de crédit.
Comment choisir un assureur-crédit pour son entreprise ?
Le choix d’un assureur-crédit ne doit pas reposer uniquement sur le montant de la prime. Une assurance moins chère peut finalement coûter beaucoup plus cher si elle couvre mal les principaux clients de l’entreprise.
Avant de souscrire, il faut donc comparer la capacité réelle de chaque compagnie à répondre aux besoins du portefeuille clients.
Les principaux critères à examiner sont :
- les montants de garantie proposés sur les principaux acheteurs ;
- la quotité d’indemnisation ;
- la limite de décaissement du contrat ;
- les délais d’indemnisation ;
- les franchises éventuelles ;
- les frais d’enquête et de surveillance ;
- la qualité du réseau de recouvrement ;
- la couverture géographique pour les entreprises exportatrices ;
- les possibilités de garanties complémentaires ;
- la simplicité de gestion quotidienne du contrat.
Une entreprise réalisant 5 millions d’euros de chiffre d’affaires avec un client représentant à lui seul 800 000 euros d’encours doit notamment vérifier le montant que chaque compagnie accepte effectivement de garantir sur cet acheteur.
C’est pourquoi il est utile de comparer les solutions d’assurance-crédit sur leurs garanties et leurs conditions, et pas seulement sur leur tarif.
L’arbitrage : le véritable coeur du métier de l’assureur-crédit
L’une des principales valeurs ajoutées d’une compagnie réside dans sa capacité à analyser la solvabilité des entreprises et à fixer les montants de crédit qu’elle accepte de garantir.
Cette mission est assurée par les équipes d’arbitrage du risque clients.
Pour prendre une décision, l’assureur peut notamment exploiter :
- les comptes annuels de l’acheteur ;
- les situations financières intermédiaires disponibles ;
- l’évolution de son endettement ;
- ses habitudes de paiement ;
- les informations collectées auprès d’autres entreprises assurées ;
- les événements juridiques et financiers ;
- la situation de son secteur d’activité ;
- le risque économique du pays lorsqu’il s’agit d’un client étranger.
A l’issue de cette analyse, la compagnie peut accepter la demande, l’accepter partiellement ou la refuser.
L’agrément obtenu devient alors un élément essentiel de la politique de crédit de l’entreprise.
Pourquoi deux assureurs-crédit peuvent-ils garantir différemment le même client ?
Il est fréquent que deux compagnies aient une appréciation différente d’une même entreprise. Il n’existe pas une notation universelle du risque client.
Chaque assureur dispose de ses propres modèles d’analyse, informations, historiques de paiement, équipes d’arbitrage et règles d’engagement.
Mais un autre élément intervient : l’exposition globale que l’assureur possède déjà sur cet acheteur.
Une compagnie peut avoir accordé plusieurs millions d’euros de garanties à différents fournisseurs travaillant avec la même entreprise. Même si celle-ci reste solvable, l’assureur peut souhaiter ne pas augmenter davantage son exposition.
Ainsi, une demande de garantie de 300 000 euros peut être :
- acceptée intégralement par une compagnie ;
- limitée à 150 000 euros par une autre ;
- refusée par une troisième.
Cette différence explique pourquoi la qualité des arbitrages obtenus sur les principaux clients doit être étudiée avant de choisir son assureur.
Que signifie réellement la limite de crédit accordée par l’assureur ?
La limite de crédit correspond au montant maximal que l’assureur accepte de couvrir sur un acheteur dans les conditions prévues par la police.
Il ne faut pas la confondre avec le montant maximal que l’entreprise est autorisée à vendre à son client.
Supposons que l’assureur accorde une garantie de 200 000 euros alors que l’encours réel atteint 260 000 euros. L’entreprise peut continuer à travailler avec son client, mais 60 000 euros d’exposition se situent alors au-delà de la limite accordée.
Le credit manager doit donc rapprocher régulièrement :
- les factures non échues ;
- les factures échues ;
- les commandes en cours ;
- les livraisons à venir ;
- la garantie disponible.
La décision commerciale finale appartient toujours à l’entreprise, mais elle doit connaître précisément la part assurée et la part qu’elle accepte de conserver à son propre risque.
Que faire lorsqu’un assureur réduit ou supprime la garantie d’un client ?
Une réduction de garantie constitue un signal d’alerte important. Elle ne signifie pas automatiquement que l’acheteur va devenir insolvable, mais elle indique que la compagnie souhaite diminuer son exposition.
Dès réception d’une telle décision, l’entreprise doit comparer la nouvelle garantie avec son encours réel et vérifier précisément sa date d’effet.
Plusieurs mesures peuvent être prises :
- réduire les nouvelles livraisons ;
- demander un acompte ;
- passer temporairement au paiement comptant ;
- réduire le délai de règlement ;
- attendre le paiement des anciennes factures avant de livrer à nouveau ;
- demander une nouvelle étude de l’acheteur.
Lorsque l’entreprise dispose d’informations favorables que l’assureur ne connaît pas encore, elle peut demander une révision de la décision et transmettre, par exemple, des comptes récents, une situation intermédiaire ou des éléments sur le financement de son client.
Il faut également vérifier le sort des ventes et livraisons réalisées avant la réduction, car leur traitement dépend des dispositions de la police.
Peut-on contester une décision d’arbitrage de l’assureur-crédit ?
Oui. Une décision de garantie n’est pas nécessairement définitive. Lorsqu’un montant est insuffisant ou qu’une demande est refusée, l’entreprise peut solliciter une révision de l’arbitrage.
Cette démarche est beaucoup plus efficace lorsqu’elle est accompagnée d’éléments nouveaux et objectifs.
Il peut notamment être utile de fournir :
- des comptes annuels plus récents ;
- une situation comptable intermédiaire ;
- un prévisionnel de trésorerie ;
- la confirmation d’un nouveau financement bancaire ;
- des informations sur une augmentation de capital ;
- un historique de paiement satisfaisant ;
- des précisions sur une commande exceptionnelle.
La compagnie procède alors à une nouvelle analyse. Une demande argumentée a davantage de chances d’aboutir qu’une simple demande d’augmentation sans information supplémentaire.
Que faire si l’assureur ne couvre pas suffisamment un client stratégique ?
Une garantie insuffisante sur un client important ne signifie pas nécessairement qu’il faut renoncer à la vente.
Plusieurs solutions peuvent être étudiées : réduire l’encours, obtenir un acompte, modifier les conditions de paiement ou rechercher une couverture supplémentaire.
Certaines compagnies proposent des solutions de garantie complémentaire ou Top-up permettant, sous réserve d’acceptation, d’ajouter une couverture au montant accordé par l’assureur principal.
Exemple : l’entreprise souhaite disposer d’une garantie de 500 000 euros sur un acheteur mais son contrat principal ne couvre que 300 000 euros. Une garantie complémentaire de 200 000 euros peut éventuellement être recherchée.
Cette solution est particulièrement intéressante pour :
- une commande exceptionnellement importante ;
- un client stratégique ;
- une forte hausse temporaire de l’encours ;
- une croissance rapide du chiffre d’affaires réalisé avec un acheteur.
Le coût et les conditions de cette protection supplémentaire doivent cependant être comparés à la marge générée par l’opération.
La qualité du recouvrement doit-elle influencer le choix de l’assureur ?
Oui, particulièrement pour une entreprise travaillant à l’international. Une bonne assurance-crédit ne se juge pas uniquement au moment de l’indemnisation mais aussi à sa capacité à récupérer les créances.
Le recouvrement des créances peut nécessiter une connaissance précise du droit, de la langue et des pratiques commerciales du pays du débiteur.
Avant de choisir une compagnie, une entreprise exportatrice peut donc examiner :
- le nombre de pays dans lesquels l’assureur peut intervenir ;
- la présence de correspondants ou d’équipes locales ;
- les frais facturés pour le recouvrement ;
- le traitement des créances non assurées ;
- les procédures prévues en cas de contentieux judiciaire ;
- la capacité à suivre un débiteur situé hors de l’Union européenne.
Un recouvrement rapide peut permettre d’éviter un sinistre et donc de récupérer davantage que la seule indemnité prévue par le contrat.
L’assureur-crédit peut-il échanger directement avec l’acheteur ?
Oui. Dans le cadre de son analyse, la compagnie peut chercher à obtenir des informations directement auprès d’une entreprise sur laquelle ses assurés demandent des garanties.
Pour l’acheteur, répondre à ces demandes peut avoir un réel intérêt. Une information financière insuffisante peut conduire l’assureur à adopter une position prudente, ce qui peut ensuite limiter les délais de paiement accordés par les fournisseurs.
L’acheteur peut notamment transmettre :
- ses derniers comptes ;
- une situation financière récente ;
- des explications sur une perte exceptionnelle ;
- des informations sur une opération de financement ;
- des éléments concernant une restructuration ou une augmentation de capital.
Cette relation explique pourquoi la notation donnée par les assureurs-crédit peut avoir des conséquences commerciales directes sur une entreprise, même lorsqu’elle n’a elle-même souscrit aucun contrat d’assurance-crédit.
Assureur-crédit et courtier : deux rôles différents
L’assureur et le courtier n’exercent pas la même fonction.
L’assureur-crédit porte le risque. Il analyse les acheteurs, accorde ou refuse les garanties, organise le recouvrement et verse l’indemnité lorsqu’un sinistre couvert survient.
Le courtier agit quant à lui comme intermédiaire entre l’entreprise et les différentes compagnies. Il peut aider l’assuré à :
- analyser son portefeuille clients ;
- interroger plusieurs assureurs ;
- comparer les garanties et les tarifs ;
- négocier certaines clauses ;
- suivre les difficultés d’arbitrage ;
- préparer le renouvellement du contrat ;
- accompagner l’entreprise lors d’un sinistre.
Pour une PME possédant plusieurs clients importants, le véritable enjeu consiste souvent à comparer les réponses d’arbitrage des compagnies avant de retenir le contrat, plutôt qu’à choisir uniquement celle qui présente la prime la plus basse.
Comment évaluer la qualité d’un assureur-crédit au quotidien ?
La qualité d’une compagnie apparaît réellement après la souscription. Il est donc utile de suivre plusieurs indicateurs pendant la durée du contrat.
L’entreprise peut notamment mesurer :
- le délai moyen de réponse aux demandes de garantie ;
- le pourcentage des besoins d’encours réellement couverts ;
- le nombre de réductions ou refus sur les clients stratégiques ;
- la qualité des explications données lors d’un arbitrage défavorable ;
- la rapidité du recouvrement ;
- le délai de traitement des sinistres ;
- la facilité d’utilisation des outils de gestion en ligne ;
- la disponibilité des interlocuteurs.
Une compagnie légèrement plus chère mais capable de couvrir correctement les principaux acheteurs peut être beaucoup plus rentable pour l’entreprise qu’un contrat bon marché qui limite fortement son développement commercial.
Que se passe-t-il après l’indemnisation d’une facture impayée ?
L’indemnisation ne fait pas disparaître la dette du client. Après avoir indemnisé son assuré, la compagnie peut poursuivre ses démarches contre le débiteur afin de récupérer tout ou partie de la créance.
Le mécanisme de subrogation permet à l’assureur d’exercer les droits correspondant à la créance indemnisée dans les conditions prévues par le contrat.
Les sommes récupérées après indemnisation sont ensuite réparties conformément aux dispositions de la police.
L’entreprise assurée doit donc éviter de négocier seule une remise, un abandon de créance ou un accord avec son ancien client après indemnisation sans vérifier au préalable les droits de l’assureur.
L’indemnisation constitue une étape du processus ; le recouvrement peut continuer pendant plusieurs mois ou plusieurs années lorsque les circonstances le justifient.
Pourquoi comparer la quotité et la limite de décaissement entre assureurs ?
Obtenir une garantie de 500 000 euros sur un client ne signifie pas nécessairement que l’entreprise recevra 500 000 euros en cas de sinistre.
Il faut également tenir compte de la quotité d’indemnisation, qui détermine la proportion de la créance susceptible d’être indemnisée, ainsi que de la limite de décaissement prévue par la police.
Ces paramètres doivent être analysés ensemble :
- montant de la limite accordée au client ;
- quotité d’indemnisation ;
- franchise éventuelle ;
- limite globale de décaissement ;
- conditions permettant à la créance d’être éligible à la garantie.
Comparer uniquement les primes sans rapprocher ces éléments peut conduire à choisir un contrat moins protecteur malgré un prix apparemment attractif.
FAQ : choisir et travailler avec un assureur-crédit
Voici les réponses aux questions que se posent fréquemment les dirigeants, DAF et credit managers lorsqu’ils doivent sélectionner une compagnie ou gérer ses décisions de garantie.
L’assureur-crédit le moins cher est-il forcément le plus intéressant ?
Deux assureurs peuvent-ils accorder des montants différents sur le même client ?
Un assureur peut-il refuser de couvrir une entreprise pourtant rentable ?
Peut-on demander à l’assureur de revoir un refus ou une garantie insuffisante ?
Que faire si la garantie accordée ne suffit pas pour une grosse commande ?
Une réduction de garantie remet-elle en cause les anciennes factures ?
Mon client peut-il contacter l’assureur pour améliorer sa notation ou sa garantie ?
Comment comparer la qualité du recouvrement entre plusieurs assureurs ?
Peut-on changer d’assureur-crédit au renouvellement du contrat ?
Quelle est la différence entre un courtier et un assureur-crédit ?
Articles similaires :
Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


