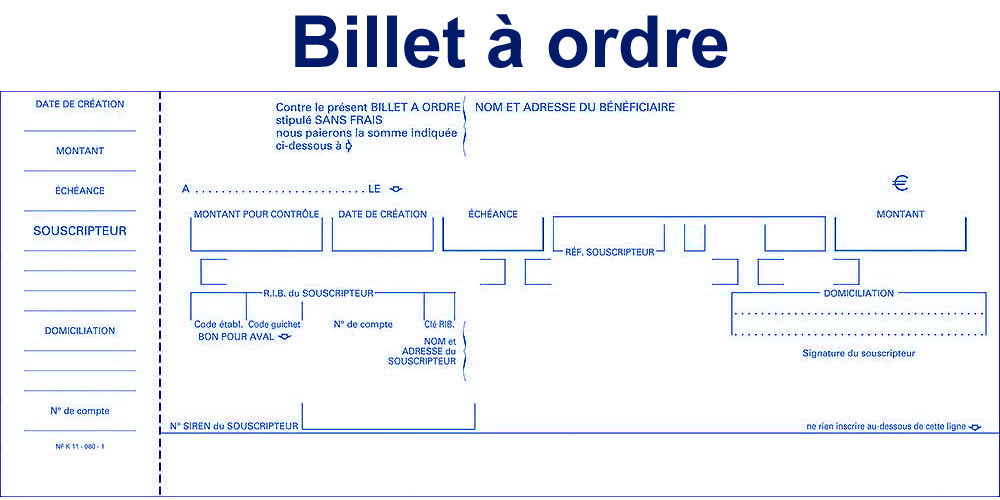
- Il ne précise pas obligatoirement l’échéance. Il est considéré comme payable à vue.
- Il peut être sous format papier ou sous format électronique (billet à ordre dématérialisé ou relevé).
- Il est assimilé à une reconnaissance de dette. L’entreprise n’a pas besoin d’avoir la somme d’argent sur son compte en banque lors de l’émission.
Il fait partie de la famille des effets de commerce (au même titre que la lettre de change et le chèque) qui permet au bénéficiaire de percevoir une somme d’argent à la date fixée sur le titre. Ce sont des titres négociables au profit du porteur ou du bénéficiaire avec une créance assortie d’une échéance de paiement. Ils sont toujours encaissés par l’intermédiaire d’une banque. Le BO est un mode de règlement de moins en moins utilisé par les artisans, les petits commerçants et les PME au profit de la lettre de change. Le billet à ordre relevé (BOR) est une appellation pour le qualifier sous forme d’enregistrements électronique.
Les entreprises et les particuliers ont parfois besoin d’emprunter ou de prêter de l’argent entre eux, au lieu de s’adresser à une institution financière, pour diverses raisons. Une société mère peut décider de financer l’une de ses filiales en période difficile, ou un particulier peut souhaiter aider un membre de sa famille qui crée une nouvelle entreprise et qui a besoin d’un certain investissement en capital. Quelle que soit la raison d’un prêt entre entreprises ou particuliers, il est bon de le formaliser par un accord de prêt écrit ou un billet à ordre. La mise en place de l’un de ces documents juridiques permet de s’assurer que le prêteur et l’emprunteur connaissent leurs droits et leurs responsabilités et contribue à éviter les litiges ou les malentendus ultérieurs.
Une banque peut émettre un billet à ordre, mais aussi un particulier, une société ou une entreprise, toute personne qui prête de l’argent peut également le faire.
Différence entre le billet à ordre et la lettre de change
La principale différence entre le billet à ordre et la lettre de change que le second est émise par le créancier alors que le premier est émis par le débiteur.
Par ailleurs, le BO met en rapport 2 individus (le souscripteur et le bénéficiaire) alors que la lettre change met en rapport 3 personnes ( le tireur, le tiré le bénéficiaire).
L’escompte du billet à ordre
L’escompte du billet à ordre est un moyen de financer à court terme. L’entreprise doit obtenir un accord pour une ligne d’escompte avec un plafond autorisé auprès de sa banque avec la présentation de certains documents justifiant de la bonne santé financière de l’entreprise ( bilan des deux derniers exercices, prévisionnel d’exploitation pour l’exercice en cours, compte de résultat détaillé prévu, etc…).
Au moment de l’escompte, après la transmission de la créance, la banque devient bénéficiaire de la facture.
Les éléments nécessaires du BO
- la clause à ordre ou la dénomination du titre comme billet à ordre
- le montant de la somme devant être payé
- le nom du bénéficiaire
- la date de l’échéance
- le lieu du paiement
- la date et le lieu de création
- la signature du souscripteur
Il existe plusieurs forme de types de billets à ordre :
- Informel ou personnel : ce type de document peut être remis par un ami ou un membre de la famille à un autre, par exemple.
- Commercial : ils sont plus formels et précisent les conditions spécifiques du prêt.
- Biens immobiliers : il accompagne un prêt immobilier ou un autre achat de biens immobiliers.
- Investissement : une société peut émettre ce type de document pour lever des capitaux, et ils peuvent également être vendus à d’autres investisseurs. Seuls les investisseurs avertis disposant des ressources nécessaires doivent assumer les risques de ces billets.
Les avantages pour les entreprises
Le billet à ordre présente plusieurs avantages pour les entreprises, notamment en matière de gestion de la trésorerie et de flexibilité financière. Contrairement à des moyens de paiement tels que le chèque ou le virement, le billet à ordre permet au débiteur d’émettre une promesse de paiement sans avoir immédiatement les fonds disponibles. Ce type de différé de paiement donne aux entreprises plus de latitude pour gérer leur flux de trésorerie, en particulier lorsque les liquidités sont temporairement insuffisantes.
Le principal avantage réside dans le fait que l’entreprise peut émettre un billet à ordre avec une échéance future, lui laissant le temps d’encaisser des recettes ou de vendre des marchandises avant d’effectuer le paiement. Par exemple, une PME qui achète des biens à un fournisseur peut utiliser un billet à ordre pour retarder le paiement jusqu’à ce qu’elle ait transformé ou vendu ces biens. . Cela améliore la gestion des liquidités et réduit le risque d’insolvabilité à court terme.
En outre, le billet à ordre donne également la possibilité d’escompter cet effet auprès d’une banque. Cela permet à une société d’obtenir immédiatement des fonds, en cédant le billet à la banque qui, en retour, prélève une commission. Ce mécanisme d’escompte est très apprécié par les entreprises qui ont des besoins urgents en liquidités.
La gestion des impayés
Comme tout moyen de paiement, le billet à ordre n’est pas à l’abri des impayés. Si le débiteur ne respecte pas son engagement de paiement à la date prévue, le bénéficiaire peut entreprendre plusieurs démarches pour récupérer les sommes dues. La première étape est souvent la tentative de recouvrement à l’amiable, en négociant une nouvelle date de paiement ou en proposant un autre mode de règlement, comme un virement ou un chèque.
Si la tentative à l’amiable échoue, le bénéficiaire peut avoir recours à des procédures judiciaires. L’une des actions les plus courantes est la rédaction d’un protêt. Il s’agit d’un acte authentique établi par un huissier ou un notaire, qui constate officiellement le non-paiement. Le protêt peut être publié, ce qui entraîne une sorte de « marquage » juridique du débiteur jusqu’à ce que celui-ci honore son engagement.
Ce mécanisme offre une protection supplémentaire au bénéficiaire, car il peut exercer une pression sur le débiteur en lui faisant comprendre que le non-paiement aura des conséquences publiques et juridiques, notamment le risque de procédures de recouvrement forcé comme les saisies.
Les billets à ordre et prêts ou hypothèques
Un prêt et un billet à ordre sont similaires, bien qu’un prêt soit beaucoup plus détaillé et décrive ce qui se passe si le prêt n’est pas remboursé. Pendant le remboursement du prêt, le prêteur détient le BO. Lorsque le prêt est remboursé, il est marqué comme tel et il est retourné à l’emprunteur.
Les BO ne sont pas non plus les mêmes que les hypothèques, bien que lors de l’achat d’une maison, les deux aillent souvent de pair. Il documente la promesse de paiement, et l’hypothèque, également connue sous le nom d’acte de fiducie, documente ce qui se passe si l’emprunteur manque à ses obligations, comme dans le cas d’une saisie. L’hypothèque garantit le billet à ordre avec le titre de propriété de la maison et elle est également consignée dans les archives publiques. Les BO ne sont généralement pas enregistrés.
Les différences entre billet à ordre et autres moyens de paiement
Le billet à ordre se distingue par plusieurs aspects par rapport à d’autres moyens de paiement comme le chèque ou la lettre de change.
Par rapport au chèque : le billet à ordre n’exige pas que les fonds soient disponibles au moment de l’émission. Dans le cas d’un chèque, le compte du débiteur est immédiatement débité lors de son émission. Avec un billet à ordre, le débiteur a jusqu’à la date d’échéance pour approvisionner son compte. Cela permet une gestion plus souple de la trésorerie et offre un délai de paiement supplémentaire au débiteur.
Par rapport à la lettre de change : bien que ces deux titres appartiennent à la famille des effets de commerce, la principale différence réside dans le nombre d’intervenants. La lettre de change implique trois parties : le tireur (créancier), le tiré (débiteur) et le bénéficiaire. En revanche, le billet à ordre ne met en jeu que deux parties : le débiteur (souscripteur) et le bénéficiaire (créancier). De plus, dans le cas du billet à ordre, c’est le débiteur qui prend l’initiative de l’émission, tandis que la lettre de change est émise par le créancier.
Ces différences rendent le billet à ordre particulièrement adapté pour les relations commerciales bilatérales simples, offrant une flexibilité de paiement accrue tout en maintenant une certaine sécurité pour le créancier grâce aux mécanismes de recouvrement.
Comment fonctionne concrètement un billet à ordre entre deux entreprises ?
Le billet à ordre intervient généralement après une vente assortie d’un délai de paiement. Contrairement à un paiement comptant, le fournisseur accepte de laisser du temps à son client pour régler la facture.
Le débiteur formalise alors son engagement en émettant le billet à ordre au profit de son fournisseur.
Exemple concret
Une PME vend pour 50 000 euros de marchandises à un distributeur le 1er octobre avec paiement à 60 jours.
Le distributeur souscrit un billet à ordre de 50 000 euros payable le 30 novembre.
Deux possibilités existent alors :
- le fournisseur conserve le billet et attend le 30 novembre pour être payé ;
- il demande à sa banque de l’escompter afin d’obtenir de la trésorerie avant l’échéance.
Dans les deux cas, la capacité financière du client à payer le 30 novembre reste déterminante.
Le billet à ordre constitue-t-il une véritable garantie de paiement ?
Le billet à ordre renforce la formalisation de l’engagement du débiteur, mais il ne faut pas le confondre avec une garantie contre l’insolvabilité.
Un client peut parfaitement émettre un billet à ordre aujourd’hui et se trouver dans l’incapacité de l’honorer deux mois plus tard.
Il faut donc distinguer :
Formalise l’engagement de payer une somme déterminée.
Fixe ou permet de déterminer une échéance.
Peut être transmis ou escompté dans les conditions applicables.
Analyse la solvabilité du client.
Détermine un niveau de garantie.
Peut indemniser une créance couverte en cas de non-paiement garanti, sous réserve des conditions du contrat.
Pour une facture importante, la bonne question n’est donc pas seulement : « Ai-je reçu un billet à ordre ? », mais également : « Mon client est-il suffisamment solvable pour l’honorer à l’échéance ? »
Billet à ordre et assurance-crédit : les deux peuvent-ils être utilisés ensemble ?
Oui. Le billet à ordre peut parfaitement être utilisé comme moyen de règlement d’une créance commerciale couverte par une assurance-crédit, sous réserve que la créance et les modalités de paiement respectent les conditions de la police.
L’assurance-crédit ne garantit pas le billet pour lui-même : elle protège la créance commerciale sous-jacente selon les conditions du contrat.
Exemple : une entreprise vend des équipements pour 80 000 euros et accepte un billet à ordre payable à 60 jours. Son assureur-crédit lui a accordé une garantie de 100 000 euros sur ce client.
Si le billet n’est pas honoré parce que l’acheteur devient insolvable, l’entreprise devra appliquer les procédures prévues par son contrat : déclaration du retard, recouvrement de la créance, transmission des justificatifs et éventuelle indemnisation.
La simple détention du billet ne dispense donc jamais l’assuré de respecter ses obligations contractuelles.
Que faut-il vérifier avant d’accepter un billet à ordre d’un client ?
Accepter un billet à ordre revient à accepter de rester créancier jusqu’à l’échéance. Il faut donc analyser la transaction comme n’importe quelle vente à crédit.
Avant d’accepter un montant significatif, il est prudent de vérifier :
- l’identité juridique exacte du souscripteur ;
- la solvabilité actuelle du client ;
- son comportement de paiement antérieur ;
- le montant total déjà dû par ce client ;
- la date d’échéance du billet ;
- la conformité des mentions nécessaires ;
- la limite éventuellement accordée par l’assureur-crédit ;
- la capacité de l’entreprise à supporter un retard ou un impayé.
Exemple concret
Un client propose un billet de 120 000 euros à 90 jours alors qu’il doit déjà 180 000 euros au fournisseur.
L’exposition totale devient potentiellement 300 000 euros.
Si l’assureur n’accorde qu’une limite de crédit de 200 000 euros, le fournisseur doit mesurer précisément le risque supplémentaire qu’il prend en acceptant la nouvelle opération.
Pourquoi le billet à ordre doit-il être prévu dans la relation commerciale ?
Le billet à ordre ne doit pas être imposé unilatéralement au fournisseur comme moyen de règlement après la vente.
Le Code de commerce prévoit que le règlement par billet à ordre doit avoir été expressément prévu entre les parties et mentionné sur la facture.
Cette règle mérite une attention particulière dans les conditions générales de vente et dans les procédures de facturation.
Une entreprise utilisant régulièrement ce mode de règlement doit donc veiller à la cohérence entre :
- les conditions générales de vente ;
- le bon de commande ;
- la facture ;
- le billet à ordre reçu ;
- la date de paiement convenue.
Une bonne organisation documentaire réduit le risque de contestation au moment du paiement ou du recouvrement.
Qu’est-ce que l’aval d’un billet à ordre ?
L’aval constitue une garantie supplémentaire pouvant renforcer la sécurité attachée au billet à ordre. Une autre personne ou entité s’engage alors à garantir le paiement dans les conditions applicables.
Le Code de commerce rend applicables au billet à ordre les dispositions relatives à l’aval de la lettre de change.
Exemple concret
Une PME nouvellement créée commande 150 000 euros de matériel. Le fournisseur juge son historique financier insuffisant.
Un tiers financièrement solide peut, lorsque le montage le permet, apporter son aval au billet.
L’intérêt de cette garantie dépend cependant de la qualité de l’avaliste : un aval donné par une société elle-même fragile apporte peu de sécurité économique supplémentaire.
Peut-on transmettre un billet à ordre à une autre entreprise ?
Le billet à ordre est un effet de commerce négociable. Les règles relatives à l’endossement de la lettre de change lui sont applicables dans la mesure où elles sont compatibles avec sa nature.
L’endossement permet de transmettre les droits attachés au titre à un nouveau bénéficiaire dans les conditions prévues par le droit cambiaire.
Ce mécanisme explique notamment pourquoi un billet peut être remis à une banque dans le cadre d’une opération d’escompte bancaire.
Pour le fournisseur, cette caractéristique donne au billet une fonction supplémentaire : il ne sert plus uniquement à attendre un paiement futur, il peut également devenir un support de financement à court terme.
Que se passe-t-il lorsqu’un billet à ordre est escompté par la banque ?
L’escompte permet au fournisseur de recevoir l’argent avant la date prévue sur le billet.
Le mécanisme peut être représenté ainsi :
Exemple concret
Une entreprise détient un billet à ordre de 100 000 euros payable dans 60 jours. Elle ne souhaite pas attendre l’échéance pour financer ses salaires et ses fournisseurs.
Sa banque accepte l’effet à l’escompte. Elle verse immédiatement le montant financé, après déduction des intérêts et commissions applicables.
Cette opération améliore la trésorerie, mais elle ne signifie pas nécessairement que tout le risque de non-paiement a été transféré à la banque. Selon le montage et les droits cambiaires applicables, la banque peut disposer de recours contre les signataires.
Il faut donc distinguer avance de trésorerie et transfert définitif du risque d’impayé.
Que se passe-t-il si le billet à ordre escompté n’est pas payé ?
C’est une question essentielle pour le fournisseur qui utilise l’escompte.
Le fait d’avoir reçu les fonds de la banque avant l’échéance ne signifie pas toujours que le fournisseur est définitivement libéré du risque.
Si le client ne paie pas le billet, la banque peut exercer les recours dont elle dispose selon la nature de l’opération et les engagements des parties.
Le fournisseur peut donc subir simultanément :
- l’impayé de son client ;
- un recours de la banque ;
- des frais de rejet ou de recouvrement ;
- une dégradation de sa trésorerie ;
- une procédure de recouvrement contre le débiteur.
Exemple
Une banque escompte un billet de 80 000 euros. A l’échéance, le client est en cessation des paiements et ne règle pas.
Si la banque exerce son recours contre l’entreprise, celle-ci peut devoir restituer tout ou partie des sommes avancées tout en restant confrontée à une créance commerciale impayée.
C’est précisément dans ce type de situation que la combinaison entre financement et assurance-crédit doit être correctement structurée.
Billet à ordre, affacturage et assurance-crédit : quelles différences ?
Ces trois mécanismes sont parfois associés au poste clients, mais ils répondent à des besoins différents.
Une entreprise qui recherche principalement de la trésorerie peut également comparer l’escompte avec le financement de créances ou l’affacturage.
L’affacturage ajoute généralement d’autres services autour du poste clients, tandis que l’escompte reste étroitement lié à l’effet de commerce remis à la banque.
L’assurance-crédit, elle, intervient sur le risque d’impayé dans les conditions de la police.
Il ne faut donc jamais considérer le billet à ordre comme un substitut automatique à une garantie contre l’insolvabilité.
Billet à ordre ou virement à 60 jours : quel intérêt pour le fournisseur ?
Dans les deux cas, le fournisseur peut devoir attendre 60 jours avant de recevoir son argent. La différence réside dans la formalisation de l’engagement et dans les possibilités attachées à l’effet de commerce.
Avec un simple virement prévu à 60 jours, le fournisseur possède principalement sa facture et les documents commerciaux établissant la créance.
Avec un billet à ordre régulièrement établi, le débiteur formalise également sa promesse de paiement dans un effet de commerce.
Le billet peut en outre présenter un intérêt pour le financement puisqu’il peut, sous réserve de l’accord de la banque, être remis à l’escompte.
En revanche, le billet à ordre ne rend pas le client solvable. Si sa situation financière se détériore avant l’échéance, le risque demeure.
Que faire dès qu’un billet à ordre n’est pas honoré ?
Un billet impayé doit déclencher une réaction rapide. Plus une créance vieillit, plus son recouvrement peut devenir difficile.
La première étape consiste à identifier la cause exacte du non-paiement :
- erreur technique ou administrative ;
- provision insuffisante ;
- difficulté temporaire de trésorerie ;
- litige sur la facture ;
- dégradation financière importante ;
- procédure collective du débiteur.
Il faut ensuite appliquer rapidement les procédures prévues : contact du débiteur, relance formalisée, éventuelle mise en demeure et recouvrement de la créance.
Lorsqu’une assurance-crédit couvre la créance, l’assuré doit également respecter les délais de déclaration et de transmission prévus dans sa police.
Selon la situation et les droits attachés à l’effet, les formalités cambiaires et le protêt peuvent également devoir être examinés avec le professionnel chargé du recouvrement.
Le billet à ordre est-il adapté à toutes les entreprises ?
Non. Son intérêt dépend du secteur, de la relation commerciale, de la taille des factures et des habitudes de règlement.
Il peut être pertinent lorsqu’une entreprise :
- travaille régulièrement avec des clients professionnels ;
- accorde des délais de paiement ;
- souhaite formaliser plus précisément l’échéance ;
- veut conserver la possibilité d’escompter certaines créances ;
- dispose d’une ligne d’escompte bancaire.
A l’inverse, une entreprise utilisant essentiellement le prélèvement, le virement ou l’affacturage peut avoir peu d’intérêt à maintenir une gestion administrative spécifique des effets de commerce.
Le bon moyen de paiement est celui qui combine sécurité, simplicité administrative, coût de financement et pratiques commerciales du secteur.
FAQ : billet à ordre, financement et risque d’impayé
Voici 10 questions pratiques qui complètent les notions précédentes et permettent de mieux comprendre l’utilisation du billet à ordre dans la gestion du poste clients.
Recevoir un billet à ordre garantit-il que mon client me paiera ?
Un billet à ordre peut-il être couvert par une assurance-crédit ?
Une banque est-elle obligée d’escompter mon billet à ordre ?
Que se passe-t-il si mon client ne paie pas un billet déjà escompté ?
Peut-on demander un aval pour sécuriser un billet à ordre ?
Un billet à ordre sans date d’échéance est-il automatiquement invalide ?
Le billet à ordre doit-il être prévu sur la facture ?
Puis-je accepter plusieurs billets à ordre pour une seule grosse facture ?
Dois-je accepter un billet à ordre d’un client déjà en retard sur d’autres factures ?
Billet à ordre, affacturage ou assurance-crédit : lequel choisir ?
Articles similaires :
Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


