Dans un contrat d’assurance-crédit, le client est l’acheteur ou débiteur auquel l’entreprise assurée vend des marchandises ou fournit des services avec un paiement différé. Cette vente à crédit crée une créance et donc un risque : entre la livraison et l’encaissement, le fournisseur reste exposé à un retard de paiement ou à la défaillance de son acheteur. Selon le contrat, le client peut être un acheteur privé ou relever d’un régime spécifique lorsqu’il s’agit d’un acheteur public. L’assurance-crédit permet d’organiser la prévention du risque, le recouvrement et l’indemnisation des créances couvertes selon les conditions de la police.
Client, acheteur et débiteur : quelle différence en assurance-crédit ?
Les trois mots peuvent désigner la même entreprise mais décrivent des positions différentes. Le terme client décrit la relation commerciale. Le terme acheteur insiste sur l’entreprise qui achète les biens ou services. Le terme débiteur décrit sa position financière lorsqu’une facture reste à régler.
En assurance-crédit, l’identification exacte du débiteur est essentielle. Une erreur de raison sociale, de numéro d’identification ou d’entité juridique peut conduire l’entreprise à suivre la mauvaise société alors que la facture est juridiquement due par une autre.
Client et contrat d’assurance-crédit
Accorder un délai de paiement revient pour le fournisseur à financer temporairement son client. Une vente de 100 000 € payable à 60 jours signifie que l’entreprise livre aujourd’hui mais attend plusieurs semaines avant de récupérer son argent. Pendant toute cette période, elle supporte le risque client. L’assurance-crédit ne supprime pas ce risque mais permet de mieux le sélectionner, le surveiller, le recouvrer et, lorsque les conditions du contrat sont réunies, d’en indemniser une partie.
Pourquoi le risque client est-il aussi important ?
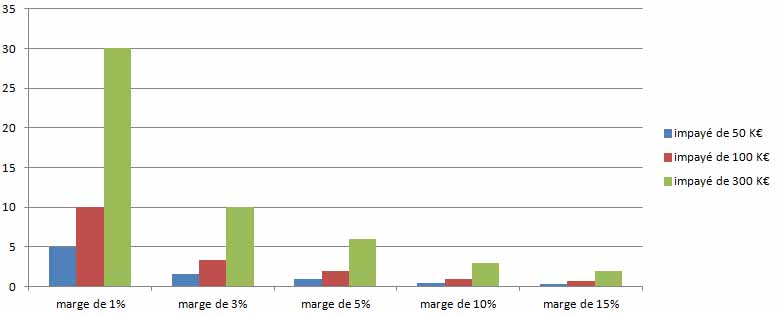
Une facture impayée ne fait pas seulement disparaître le montant de la vente. Elle peut également supprimer la marge générée par plusieurs autres affaires.
Exemple : combien faut-il vendre pour compenser un impayé ?
Une PME subit une perte définitive de 50 000 € sur un client. Sa marge nette avant cet impayé est de 5 %.
Dans cet exemple :
L’entreprise doit donc générer environ 1 million d’euros de chiffre d’affaires supplémentaire avec la même marge pour reconstituer 50 000 € de résultat. Ce calcul simplifié montre pourquoi la prévention du risque client peut avoir beaucoup plus de valeur que le simple recouvrement après sinistre.
Comment fonctionne l’assurance-crédit avec les clients ?
Le fonctionnement peut être résumé en cinq étapes.
Il est important de ne pas confondre retard de paiement et sinistre indemnisable. Une facture échue depuis un jour n’est pas automatiquement indemnisée. Les délais de déclaration, de recouvrement, de carence ou d’indemnisation sont définis par la police.
Tous les clients doivent-ils être approuvés individuellement par l’assureur ?
Non. C’est une correction importante par rapport à l’ancienne version de cette page. Selon le contrat, le portefeuille peut comprendre des clients dénommés et des clients non dénommés.
| Type de client | Fonctionnement | Point de contrôle |
|---|---|---|
| Client dénommé | L’entreprise demande une décision spécifique de couverture à l’assureur. | Respecter la limite accordée et ses éventuelles modifications. |
| Client non dénommé | Une couverture peut exister automatiquement jusqu’au seuil prévu par la police. | Respecter les conditions d’éligibilité prévues au contrat. |
| Limite discrétionnaire | L’assuré peut, lorsque la police le prévoit, établir lui-même une limite selon des critères définis. | Conserver les justificatifs exigés : expérience de paiement, information financière ou autre critère contractuel. |
L’existence d’une couverture automatique ne dispense donc jamais l’entreprise de respecter les conditions de la police.
Qu’est-ce qu’une limite de crédit client ?
La limite de crédit correspond au montant maximal de risque que l’assureur accepte de couvrir sur un acheteur selon les dispositions du contrat. Elle ne correspond ni au chiffre d’affaires annuel réalisé avec le client, ni à la valeur totale de toutes les commandes de l’année.
Exemple concret
Une entreprise réalise 1,2 million d’euros de ventes annuelles avec un client, soit environ 100 000 € par mois. Le client paie à 60 jours. En régime normal, l’encours peut donc être proche de 200 000 €, hors retards et saisonnalité. Une limite de 200 000 € peut ainsi permettre de sécuriser un flux annuel de 1,2 million d’euros, à condition que l’encours réel reste dans cette limite et que les autres conditions soient respectées.
Comment calculer le besoin de limite sur un client ?
Le credit manager ne doit pas regarder uniquement les factures déjà émises. Il doit anticiper les commandes qui seront livrées avant les prochains encaissements.
Exemple
Factures déjà émises et non réglées : 130 000 €. Commandes à livrer avant le prochain règlement : 90 000 €. Besoin prévisionnel :
Si la limite disponible n’est que de 180 000 €, l’entreprise doit identifier le dépassement avant de livrer.
Que faire lorsque l’encours dépasse la limite de crédit ?
Un dépassement ne signifie pas nécessairement qu’il faut perdre le client. Il oblige en revanche à prendre une décision consciente.
- demander une augmentation de garantie ;
- attendre le règlement d’anciennes factures avant de livrer ;
- demander un acompte ;
- réduire le délai de paiement ;
- demander un paiement comptant sur la partie excédentaire ;
- accepter volontairement un risque non assuré après validation interne.
Que faire lorsqu’un assureur réduit ou refuse une garantie client ?
Un refus ou une réduction de garantie constitue un signal de risque, mais ne signifie pas automatiquement que le client va déposer son bilan. L’entreprise doit d’abord mesurer l’exposition existante.
Exemple concret
Limite actuelle : 400 000 €. Nouvel agrément : 200 000 €. Encours actuel : 280 000 €. Commandes en attente : 100 000 €. L’exposition pourrait atteindre 380 000 €. Le credit manager peut alors suspendre une partie des nouvelles livraisons, demander un acompte, réduire les conditions de crédit ou demander à l’assureur de réexaminer sa position.
Il faut également vérifier la date d’effet de la décision. Une réduction ou une annulation n’a pas nécessairement le même effet sur des livraisons déjà couvertes que sur de nouvelles opérations réalisées après la décision.
Comment évaluer la solvabilité d’un client ?
L’évaluation d’un client ne doit pas reposer sur un seul ratio ou sur son chiffre d’affaires. La solvabilité doit être appréciée à partir de plusieurs informations financières, commerciales et comportementales.
| Information | Ce qu’elle permet d’observer |
|---|---|
| Chiffre d’affaires | Taille et évolution de l’activité. |
| Rentabilité | Capacité de l’activité à générer un résultat. |
| Fonds propres | Capacité à absorber les pertes. |
| Endettement | Poids des engagements financiers. |
| Trésorerie | Liquidité disponible à court terme. |
| Cash-flow | Capacité à générer des ressources financières. |
| Comportement de paiement | Retards, incidents et dégradation récente. |
| Procédures collectives | Existence d’une difficulté juridique majeure. |
| Concentration | Dépendance économique à quelques clients ou fournisseurs. |
| Informations sectorielles et pays | Environnement économique dans lequel l’acheteur évolue. |
Pourquoi le comportement de paiement est-il aussi important que le bilan ?
Les comptes annuels donnent une photographie historique. Le comportement de paiement peut fournir une information beaucoup plus récente. Un client qui réglait habituellement à 45 jours et passe progressivement à 60, 75 puis 90 jours peut être en train de rencontrer des difficultés de trésorerie avant même que celles-ci apparaissent clairement dans ses prochains comptes.
Exemple
Un acheteur a toujours réglé ses factures dans les cinq jours suivant l’échéance. En trois mois, son retard moyen passe à 35 jours et plusieurs fournisseurs constatent des reports d’échéance. Le credit manager ne doit pas attendre la publication du prochain bilan pour réduire son exposition ou demander de nouvelles informations.
DSO et balance âgée : comment surveiller les clients ?
Le DSO mesure le délai moyen nécessaire pour transformer les ventes à crédit en encaissements. Il ne mesure pas un « chiffre d’affaires pas encore intégré ». Il permet de suivre la vitesse d’encaissement du poste clients.
La balance âgée complète cette analyse en indiquant quels clients sont en retard et depuis combien de temps.
Pourquoi surveiller la concentration sur les gros clients ?
Le risque ne dépend pas seulement de la qualité individuelle d’un acheteur. Il dépend également du poids de cet acheteur dans l’entreprise.
Exemple concret
Une PME réalise 10 millions d’euros de chiffre d’affaires. Son premier client représente 4 millions d’euros, soit 40 % des ventes. Même si cet acheteur est actuellement solide, sa disparition ou son défaut de paiement pourrait avoir des conséquences majeures : perte de chiffre d’affaires, baisse de marge, surcapacité de production et impayé simultané. La gestion du risque doit donc combiner solvabilité du client et concentration du portefeuille.
Un client historique est-il moins risqué qu’un nouveau client ?
Une longue relation commerciale constitue une information intéressante mais ne garantit pas la solvabilité future. Un client présent depuis quinze ans peut subir une acquisition mal financée, la perte d’un marché important, une fraude interne, une crise sectorielle ou une rupture de financement. L’assurance-crédit permet notamment de compléter l’expérience commerciale du fournisseur par une surveillance externe de la situation de l’acheteur.
Comment sécuriser l’ouverture d’un nouveau compte client ?
Le commercial ne devrait pas décider seul du montant de crédit accordé à un nouveau prospect. Une procédure simple permet de séparer la décision de vendre de la décision de financer le client.
Quelle différence entre client privé et client public ?
Un acheteur privé est une entreprise ou organisation relevant du secteur privé. Un acheteur public relève d’une personne publique ou d’une organisation répondant aux critères prévus par le contrat. Le traitement assurantiel peut être différent. Il ne faut donc pas considérer que tous les acheteurs publics sont systématiquement couverts ou systématiquement exclus : le périmètre dépend de la police et du produit souscrit.
Comment gérer un client export ?
Un client étranger ajoute des dimensions supplémentaires au risque commercial. Au risque d’insolvabilité de l’entreprise peuvent s’ajouter, selon le pays et la couverture, le risque politique, le risque de transfert, les restrictions de devises ou des difficultés de recouvrement local.
Avant d’accorder un important délai de paiement à l’export, il est utile d’examiner :
- l’identité juridique exacte de l’acheteur ;
- sa solvabilité ;
- son historique de paiement ;
- le pays de risque ;
- la devise de facturation ;
- le droit applicable au contrat ;
- le montant de la garantie disponible ;
- les conditions particulières du pays dans la police.
Comment réagir à un retard de paiement client ?
Un retard n’est pas nécessairement une insolvabilité. Il peut provenir d’un oubli, d’un problème administratif, d’un litige ou d’une difficulté de trésorerie. La réaction doit néanmoins être rapide.
Il est donc faux de considérer qu’une facture payable à 30 jours serait automatiquement indemnisée le 31e jour. Chaque contrat comporte ses propres délais de déclaration, de recouvrement et d’indemnisation.
Litige commercial ou impayé : pourquoi faut-il faire la différence ?
Lorsqu’un client refuse de payer parce qu’il conteste la livraison, la qualité, le prix ou l’exécution de la prestation, l’entreprise n’est plus face à un simple risque de crédit. La créance elle-même est contestée. Une créance litigieuse peut ne pas être indemnisable tant que le différend n’est pas résolu, sauf garantie particulière prévue par la police.
Exemple
Un client refuse une facture de 80 000 € en affirmant que la machine livrée n’atteint pas les performances prévues au contrat. Même si le client possède des difficultés financières, le fournisseur doit d’abord documenter la conformité de la livraison et traiter le litige. C’est pourquoi les bons de commande, contrats, procès-verbaux de réception, bons de livraison et échanges avec le client sont essentiels.
Les trois fonctions de l’assurance-crédit sur le portefeuille clients
La gestion du poste clients repose traditionnellement sur trois dimensions complémentaires :
L’indemnisation n’est donc que la dernière étape. Une bonne police doit d’abord aider l’entreprise à éviter qu’un impayé important se produise.
Comment la prime d’assurance-crédit est-elle calculée ?
Il n’existe pas une seule méthode universelle de tarification. De nombreux contrats calculent la prime à partir du chiffre d’affaires assurable, auquel est appliqué un taux. D’autres dispositifs peuvent reposer sur d’autres bases prévues par la police. Le tarif dépend notamment du secteur, des pays, des délais de paiement, de la sinistralité, de la qualité du portefeuille et des garanties retenues.
Il est également incorrect d’affirmer que la police ne peut commencer qu’après l’approbation individuelle de chaque client. Certaines solutions prévoient une couverture automatique ou non dénommée jusqu’à un certain montant.
L’assurance-crédit garantit-elle que toutes les factures seront payées ?
Non. L’assurance-crédit constitue une protection contractuelle et non une garantie de paiement intégrale de toutes les ventes. L’indemnisation dépend notamment :
- du montant de la limite applicable ;
- de la quotité d’indemnisation ;
- des éventuelles franchises ;
- du respect des délais de déclaration ;
- de l’absence d’exclusion ;
- du caractère certain et exigible de la créance ;
- des autres obligations prévues par la police.
Exemple
Facture impayée : 200 000 €. Limite de crédit : 150 000 €. Quotité d’indemnisation : 90 %. Dans cet exemple simplifié, avant application d’autres dispositions éventuelles :
L’entreprise ne peut pas simplement appliquer 90 % aux 200 000 € si seulement 150 000 € étaient couverts.
Assurance-crédit et affacturage : quel lien avec les clients ?
L’assurance-crédit protège contre certains risques de non-paiement. L’affacturage répond principalement à un besoin de financement et de gestion des créances. Les deux mécanismes peuvent être complémentaires.
Un factor peut tenir compte de la qualité des débiteurs, des limites disponibles et de la couverture d’assurance-crédit pour déterminer les factures qu’il accepte de financer. Toutefois, une créance assurée n’est pas automatiquement une créance finançable.
Cas concret : sécuriser un client dans le BTP
Une entreprise de fournitures pour le bâtiment réalise 15 % de son chiffre d’affaires avec un seul client. Son encours atteint 300 000 €. L’assureur réduit sa limite de 300 000 € à 180 000 €. Plutôt que d’interrompre brutalement la relation commerciale, le fournisseur peut négocier un acompte sur les nouvelles commandes et attendre le règlement d’anciennes factures avant de livrer la suite. L’objectif est de ramener progressivement l’exposition dans une zone maîtrisée.
Cas concret : accompagner la croissance d’un client
Un distributeur réalise initialement 20 000 € de ventes mensuelles avec un client qui paie correctement à 45 jours. L’activité du client progresse et les commandes passent à 80 000 € par mois. Même si son comportement de paiement reste excellent, le besoin de limite augmente mécaniquement. Le credit manager doit donc anticiper la croissance de l’encours avant que les nouvelles commandes ne créent un dépassement.
Cas concret : nouveau client export
Une PME française reçoit une commande de 250 000 € d’un nouveau distributeur étranger qui demande 90 jours de paiement. Accepter immédiatement cette condition revient à financer le client pendant trois mois. Avant la livraison, l’entreprise peut interroger son assureur, vérifier la limite disponible, négocier un acompte ou réduire le crédit accordé. La décision commerciale et la décision de crédit doivent être prises ensemble.
Quels indicateurs suivre chaque mois pour maîtriser le risque client ?
Un tableau de bord utile n’a pas besoin de comporter des dizaines de ratios. Quelques indicateurs permettent déjà de détecter une dégradation :
| Indicateur | Utilité |
|---|---|
| Encours total | Mesurer le montant exposé sur chaque client. |
| Encours / limite | Identifier les clients proches d’un dépassement. |
| DSO | Suivre l’évolution globale des délais d’encaissement. |
| Balance âgée | Identifier les factures et clients réellement en retard. |
| Retard moyen | Repérer une dégradation progressive du comportement. |
| Concentration | Mesurer la dépendance aux principaux acheteurs. |
| Limites réduites ou annulées | Détecter les signaux de risque communiqués par l’assureur. |
| Litiges | Éviter de confondre risque de crédit et problème commercial. |
Checklist avant d’accorder ou d’augmenter un crédit client
- vérifier l’identité juridique exacte de l’acheteur ;
- contrôler son historique de paiement ;
- examiner les informations financières disponibles ;
- déterminer l’encours maximum nécessaire ;
- vérifier la limite d’assurance-crédit applicable ;
- tenir compte des commandes déjà acceptées mais non livrées ;
- mesurer la concentration du client dans le chiffre d’affaires ;
- définir les conditions de paiement ;
- prévoir les actions à entreprendre en cas de retard ;
- réexaminer régulièrement la limite si l’activité évolue.
FAQ : clients, risque de crédit et assurance-crédit
Ces 10 questions traitent de situations pratiques souvent rencontrées lors de la gestion quotidienne d’un portefeuille clients.
Que faire si un client change de raison sociale ou de numéro SIREN ?
La limite d’un client couvre-t-elle automatiquement toutes ses filiales ?
Un acompte permet-il de réduire le besoin de garantie sur un client ?
Faut-il demander la même limite toute l’année pour un client saisonnier ?
Que devient la couverture lorsqu’un client commence à payer très en retard mais n’est pas encore insolvable ?
Une facture contestée par le client doit-elle être déclarée comme un simple impayé ?
Quels documents faut-il conserver pour prouver une créance sur un client ?
Un client qui paie toujours à 30 jours de retard est-il encore un bon client ?
Peut-on réduire soi-même la limite commerciale accordée à un client alors que l’assureur maintient sa garantie ?
Que faire si le client demande une très grosse commande exceptionnelle ?
Articles similaires :
Vous avez aimé cet article ? Alors partagez-le en cliquant sur les boutons ci-dessous :


